
住宅ローンの借り換えのメリットやデメリット、いつから可能かなどのタイミング、手数料などの費用に関する注意点などを解説します!
返済期間や残高別の借り換えのシミュレーションや比較もあるので、参考にしてくださいね。
目次
- この記事でわかること!「住宅ローンの借り換え」のポイント
- 住宅ローンの借り換えとは?
- 住宅ローンの借り換えのメリットは、ずばり3つ!
- 住宅ローンの借り換えはいつからできる?タイミングや目安ってある?
- 住宅ローンの借り換えのタイミングや目安などの注意点
- 金利差0.5%の場合|住宅ローンの借り換えをしない場合と借り換えをした場合のシミュレーション
- 返済期間と残高でこんなに違いが!住宅ローンの借り換えのシミュレーション
- 後悔しないために!住宅ローンの借り換え時に知っておくべき注意点
- 住宅ローンの借り換えのメリットやタイミング、注意点を知っておこう!
- 「住宅ローンの借り換え」について解説した不動産のプロ
この記事でわかること!「住宅ローンの借り換え」のポイント
住宅ローンの借り換えとは?
「住宅ローンの借り換え」とは、新たに住宅ローンの借り入れをして、現在返済中の住宅ローンを一括返済することです。
例えば、現在の残債4,000万円、残りの返済期間20年の住宅ローンがあるとします。その住宅ローンを、新たに借り入れをした住宅ローンで完済させるものです。
住宅ローンの関連記事はこちら
card:【動画解説あり】30代の住宅ローンの平均借入額・借入年数・頭金などを不動産のプロが解説!
card:【動画解説あり】40代の住宅ローンの平均額・借入年数・頭金などを解説!世帯年収の平均は約1000万!?
住宅ローンの借り換えのメリットは、ずばり3つ!
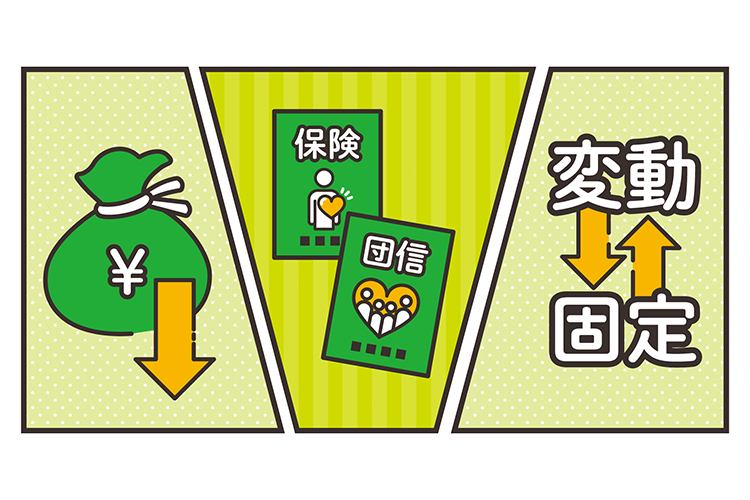
住宅ローンの借り換えは、期待できるメリットがあるから検討するものです。だからこそ、どのようなメリットがあるのかを知り、自分に合った借り換え方法を見つけましょう。
メリット1|総返済額、毎月の返済額を少なくできる
今よりも金利が低い住宅ローンを選択することで利息が減り、総返済額や毎月の返済額、家計への負担を軽減できる可能性があります。
メリット2|保証内容が充実した団体信用生命保険に加入できる
現在加入している団体信用生命保険よりも、保障が充実した保険に加入できる可能性があります。住宅ローン借り入れ後に、団体信用生命保険の契約内容を途中からは変更することはできないため、疾病保障を付加するなど、新たに追加できるオプションがある場合は借り換え時に併せて検討しましょう!
メリット3|金利タイプを変更できる
金利タイプには、大きく分けて「変動金利」「固定金利」があります。それぞれの特徴は以下です。
■変動金利から全期間固定金利に変更:金利上昇による返済負担の増加を抑えることが可能
■全期間固定金利から変動金利に変更:返済負担を減らすことが可能
住宅ローンの借り換えはいつからできる?タイミングや目安ってある?
住宅ローンの借り換えは、時期や回数の制限はありません。効果が上がるのであれば、何度でも借り換えを検討してみてください。借り換えのタイミングは、昨今の最低水準の金利を考えると、早ければ早いほど利息軽減の効果が期待できます。
そのため、借り換え金利が現在の借入金利よりも低いプランを見つけた場合は、一度検討してみましょう。
また、当初固定金利の優遇期間が終了時も、借り換えの良いタイミングといえます。ただし、「現在の借入金利と借り換えの金利差」「残りの返済期間」「残債額」によって、メリットにならないことも。その点は十分に注意をしましょう。
住宅ローンの借り換えのタイミングや目安などの注意点
1. 借り換え後の金利差は1%以下でも大丈夫
今までは、借り換え後の金利差が1%以上なければメリットがないといわれてきましたが、昨今の金利水準を考えると、0.5%の差でも借り換えによる利息軽減効果が期待できます。
そのため、現在の借入金利が1.0%に近い金利であれば、借り換えによる削減効果は十分に見込めます。
2. 返済期間が10年以上ある方が利息軽減効果が高い
借り換えのタイミングは、返済期間が10年以上が良いとされています。
住宅ローンの支払方法は、主に「元利均等返済」「元金均等返済」ですが、どちらも返済開始から完済に近づくにつれて、支払利息が少なくなります。そのため、返済期間が短いと借り換えによる利息軽減効果も低くなります。タイミングを見極め、早めの借り換えをすることがポイントです。
3. 住宅ローンの残債が1,000万円以下は要注意!
借り換えは残債が少なければ、上記の返済期間同様、利息軽減効果が少なくなります。支払う利息が少なくなった状況で、借り換えの手数料などの諸費用を上乗せすると、かえってマイナスになることもあるので注意しましょう。
もし、残債が1,000万円以下の場合は、まずは現在借りている金融機関にプラン変更の相談をしてみるのがおすすめです。
金利差0.5%の場合|住宅ローンの借り換えをしない場合と借り換えをした場合のシミュレーション
では、金利差が0.5%の場合で、借り換えをしない場合と借り換えをした場合では、どのくらいの支払額の差があるのかを、以下の条件でシミュレーションしてみましょう。
【借入金額が4,000万円の場合】住宅ローンの借り換えの比較
| 金利差0.5% | 借入金額 | 金利 | 期間 | 月々返済額 | 完済までの総支払額 |
| 借り換えをしない場合 | 4,000万円 | 0.975% | 25年 | 15万2,961円 | 4,508万9,018円 |
| 借り換えをする場合 | 4,000万円 | 0.475% | 25年 | 14万1,433円 | 4,242万9,901円 |
金利差が0.5%でも、265万9,117円の利息軽減効果が!もし、現在の金利と借り換え後の金利差が1%以上ある方は、早めの借り換えがおすすめです。
返済期間と残高でこんなに違いが!住宅ローンの借り換えのシミュレーション
返済期間が長く、残債が多いほど利息軽減効果があります。金利差0.5%の場合で、返済期間の違いによってどのくらいの金額差が出るのかシミュレーションしてみました!その差がわかりやすいと思いますよ。
【返済期間が20〜10年の場合】住宅ローンの借り換えの比較
| 現在のローン残高 | 返済期間 | 金利0.975%の場合 総支払額 |
金利0.475%の場合 総支払額 |
総支払額の差 |
| 4,000万円 | 20年 | 4,404万2,866円 | 4,193万7,989円 | ▲210万4,877円 |
| 15年 | 4,301万2,490円 | 4,144万9,833円 | ▲156万2,657円 | |
| 10年 | 4,199万7,917円 | 4,096万5,435円 | ▲103万2,482円 | |
| 3,000万円 | 20年 | 3,303万2,149円 | 3,145万3,491円 | ▲157万8,658円 |
| 15年 | 3,225万9,367円 | 3,108万7,374円 | ▲117万1,993円 | |
| 10年 | 3,149万8,438円 | 3,072万4,076円 | ▲77万4,362円 | |
| 2,000万円 | 20年 | 2,202万1,433円 | 2,096万8,994円 | ▲105万2,439円 |
| 15年 | 2,150万6,245円 | 2,072万4,916円 | ▲78万1,329円 | |
| 10年 | 2,099万8,958円 | 2,048万2,717円 | ▲51万6,241円 |
返済期間が長く、残債が多いほど、利息軽減効果があり、住宅ローンの借り換えのメリットは大きいといえますね。
後悔しないために!住宅ローンの借り換え時に知っておくべき注意点
借り換えの判断基準は、金利、残りの返済期間、残債だけではありません。意外と見落としてしまう項目も。押さえておきたいポイントやデメリットを理解しておきましょう。
見落としがち!住宅ローンの借り替え時にチェックする4つのポイント
- 住宅ローンの借り換えには、諸費用がかかる
- 住み替えや売却など、将来のライフプランも重要
- 早期完済は要注意!
- 将来の自分自身の健康状態や借り入れ状況を把握する
1. 住宅ローンの借り換えには、手数料などの諸費用がかかる
住宅ローンの借り換えには、金融機関の事務手数料、登録免許税、司法書士報酬など、諸々の費用が発生します。また各銀行によっても費用が異なるので、しっかりとシミュレーションをしておくことが大切!
必ずかかってくる代表的な費用は以下です。
| 現在の住宅ローンを完済するためにかかる費用 |
| ・登録免許税(抵当権抹消費用) ・司法書士報酬(抵当権抹消費用) ・一括返済手数料 ※現在借り入れしている金融機関によって異なる ・経過利息 ※返済日以外に繰上返済をする場合に発生 |
| 新しく住宅ローンを借り入れするためにかかる費用 |
| ・登録免許税(抵当権設定費用) ・司法書士報酬(抵当権設定費用) ・住宅ローン事務手数料 ・印紙税 |
▼登録免許税や抵当権の設定についての関連記事
card:不動産購入時にかかる税金「登録免許税」とは?新築・中古住宅の軽減措置の計算方法なども解説!
card:住宅ローンの抵当権とは?抵当権設定登記のタイミングや費用、注意点をチェック!
2. 住み替えや売却など、将来の計画も見据えて判断する
将来的に持家を売却し、住み替えを視野に入れている場合は、何年後に売却をするかが重要です。
住宅ローンの借り換えはしたものの、早期売却をすることで繰り上げ返済と同じになるため、利息軽減効果がなくなります。せっかく手間をかけて借り換えをしたのに損をすることも。ライフプランも合わせて、じっくりと検討しましょう。
▼ファイナンシャルプランナーについての関連記事はこちら
card:まずは無料でファイナンシャルプランナーに相談!家の購入や住宅ローンのこと
3. 繰り上げ返済による早期完済は要注意!
よくある事例ですが、退職金で一括返済や一部返済など、大きな金額を繰り上げ返済してしまうと、早期完済に繋がり、利息軽減効果を少なくしてしまうことに。借り換えにおいて早期返済が正解とは限らないので、繰り上げ返済は慎重にしましょう。
4. 借り換えにも審査が必要!自身の状況を把握しよう
住宅ローンを借りる際には、銀行審査が必要です。過去に一度審査を通過したからといって、借り換え時も同様に審査が通るとは限りません。
年齢を重ねれば、大きな病気にかかることもあり、そうなると団体信用生命保険に加入できる健康状態かも重要になります。また、自動車ローンやカードローン、教育ローンなど、その他の借り入れがある場合、収入と返済負担率のバランスも大切なポイントとなります。
▼住宅ローンの審査についての関連記事はこちら!
card:【解説動画あり】住宅ローンの審査が通らない・減額される理由|全15項目を一気に解説!
住宅ローンの借り換えのメリットやタイミング、注意点を知っておこう!
住宅ローンの借り換えは、利息軽減効果が期待できる良い方法ですが、正しい知識と適切なタイミングでなければ、かえって負担が増える可能性もあります。金利だけで判断せずに、諸費用、将来のライフプラン、自身の状況も把握して、住宅ローンの借り換えをするかを慎重に検討しましょう。
不安な場合は、現在住宅ローンを借りている金融機関に対して、プラン変更の相談をするのも手。また、不動産のプロが集まる殖産ベストには、提携のファイナンシャルプランナーもいるので、お気軽にお問い合わせくださいね!
住宅ローンの借り換えや資金計画で悩んだら、すぐ相談!
「住宅ローンの借り換え」について解説した不動産のプロ
- 殖産ベスト
- 國吉 敏元(くによし としもと)
- 不動産の購入や売却の決め手はいくつもありますが、重要なのは「良い不動産を探すのではなく、失敗しない不動産を見つけること」と、「お客様自身が一番大事にしている希望や、条件を満たす物件を見つけること」です。
だからこそ、不動産の購入や売却の必要知識以上に、一緒になって最後まで悩んで考えてくれる不動産のプロが必要です。ぜひ、一緒に失敗しない不動産をみつけましょう!
※記事内に掲載されている街の様子、相場、各種データや物件情報などは取材当時のものです。最新の物件情報や市場動向については、弊社まで直接お問い合わせください。
※本サイトの記事は、一般的な情報提供を目安として作成しております。不動産取引や税金・法律に関する条件・背景は一人ひとり異なりますので、実際の判断にあたっては専門家にご相談いただくか、あくまで参考程度にとどめてください。
※掲載情報の正確性・不完全性に起因する紛争や損害、および外部リンク先サイトの内容について、当サイト運営会社および執筆者は一切の責任を負いません。


