
新居購入のときに住宅ローンの審査や手続きは、ほとんどの方が避けて通ることのできないもの。
住宅ローンの審査に問題なく通るように、通らない理由や可否に影響の出る項目などを事前に予習しておきましょう!
簡潔にわかる動画での解説もありますよ。
目次
- この記事でわかること!「住宅ローン審査NGの理由」のポイント
- 1. 世帯年収300万円以下
- 2. 返済比率オーバー
- 3. 雇用形態が非正社員
- 4. 自営業・個人事業主
- 5. 転職直後
- 6. 頭金を全く使わない
- 7. 年齢が45歳以上
- 8. 現在、別の借り入れがある
- 9. クレジットカードの枚数が多い
- 10. 消費者金融やキャッシングの使用履歴がある
- 11. 延滞、滞納、返済不能、自己破産など
- 12. 虚偽申告
- 13. 健康状態
- 14. 違反物件、再建築不可など、融資条件を満たしていない
- 15. ペアローンで、一方の審査が通らない場合
- いずれかの項目に問題があった場合、住宅ローンの審査に通らないか減額になることも
- 住宅ローンの審査に影響のある項目を事前に知って対策しておこう!
- 動画で解説!「住宅ローン審査に通らない理由 全15項目」
- 「住宅ローン審査」について解説した不動産のプロ
この記事でわかること!「住宅ローン審査NGの理由」のポイント
住宅ローンの審査についての関連記事はこちら!
card:【住宅ローンの審査】基準や流れを知ろう!事前審査(仮審査)・本審査の期間や必要な書類などもチェック
card:住宅ローンの「本審査」にかかる期間や必要書類を確認!否決が早い・結果が遅い・落ちた理由のヒントも
card:住宅ローンの「事前審査・仮審査」とは?日数や必要書類、デメリットや複数申し込みの注意点など
1. 世帯年収300万円以下
吉祥寺・杉並・中野・三鷹・世田谷辺りは、物件価格が決して安いとはいえません。
世帯年収が300万円以下の場合、金融機関から借りることができる金額と、希望エリアでの物件価格の差が大きく、物件を見つけることができない可能性が高いです。
年収の関連記事
card:【年収別】住宅ローンの「借入可能額」の目安を知ろう!無理をしない返済計画のポイントも
2. 返済比率オーバー
返済比率(返済負担率)とは、「年収に占める年間返済額の割合」のことです。
具体的には、「返済比率(%)=年間返済額÷年収×100」で計算することができます。
多くの金融機関がこの返済比率の上限を設定しているため、年収に対して借りることができる金額がおおよそ決まっています。銀行によって金額のばらつきは多少ありますが、借り入れの上限が年収の約7~10倍くらいになることが多いです。
上記の世帯年収300万円の場合で考えてみると、「5,000万円借りたい。節約すればなんとか返済できる」と考えても、銀行の決めている返済比率によって融資金額が希望額の5,000万円を下回ることもあります。
3. 雇用形態が非正社員
雇用形態がパート、アルバイト、派遣社員、契約社員など、非正規雇用の方が主債務者として住宅ローンを組むことは難しい場合があります。
勤続年数が長くても、雇用形態の面でNGになってしまうこともあります。
4. 自営業・個人事業主
自営業や個人事業主の方が、一概に住宅ローンの審査が通らないということではありません。
注意するのは、課税所得金額を低く抑えている場合です。
売上がたくさんあっても経費もたくさん使っている状況だと、課税所得金額が低くなり、その金額が住宅ローンの審査年収になるので、借りられる金額も低くなってしまうことがあります。
5. 転職直後
勤続年数があまりに短かったり、いろいろな会社を転々としたり、転職直後だったりする場合、銀行側に「継続的に安定して収入を得られないのでは?」と考えられてしまい、住宅ローンが組みにくくなることも。
ただし、職種やこれまでの経歴も考慮される場合もあるので、該当するかもと思う人は不動産会社に相談してみましょう。
6. 頭金を全く使わない
物件価格の全額を住宅ローンで賄う「フルローン」や、さらに諸費用まで借りる「諸費用ローン」というものがあり、もちろん借りることも可能です。
ただし、資金背景なども審査の対象とされるので、審査が厳しくなる傾向があります。
頭金に関してもっと詳しく!
card:住宅ローンの頭金Q&A|頭金とは?いくらぐらいが相場?などわかりやすく解説!
7. 年齢が45歳以上
多くの銀行では、80歳完済という設定で住宅ローンを組めます。
ただし、住宅ローンの借り入れの最長期間が35年。逆算すると、45歳を過ぎたら毎年借りられる年数が短くなります。
また45歳を過ぎると退職年齢も着々と近づいてきますので、銀行の審査は厳しくなる傾向に。安定収入がなくなった60歳や65歳以降の返済をどうするのかも、審査でチェックされる部分です。
8. 現在、別の借り入れがある
上記「2. 返済比率オーバー」の項目で触れた、「返済比率」に関わってくる項目です。
返済比率の計算式の「年間の返済額」には、住宅ローンだけではなく、車のローンなどのその他の借り入れなども含んだ金額で計算されます。
そのため、別のローンが返済比率を圧迫することになり、住宅ローンの借入枠が減ってしまいます。これから借りる住宅ローン以外に借り入れがある場合は注意が必要です。
9. クレジットカードの枚数が多い
特にキャッシング枠の付いているクレジットカードをたくさん持っている場合は要注意!
語弊があるかもしれませんが、審査のときに「散財しやすい人」という風に見られてしまい、影響が出ることがあります。
10. 消費者金融やキャッシングの使用履歴がある
上記の「9. クレジットカードの枚数が多い」の項目と同じく、銀行の評価があまり良くありません。実際に使用したキャッシング付きのカードを解約するなどの対策をすることもできます。
11. 延滞、滞納、返済不能、自己破産など
クレジットカードの利用履歴、自動車や楽器のローン状況、スマートフォンの割賦代金の支払状況など、個人信用情報をチェックされます。
時期・内容・程度にもよりますが、延滞・滞納・返済不能・自己破産などの履歴が残っていると、住宅ローン審査に大きく影響します。
一定の期間をあけてその履歴が消えるのを待つことが必要なケースも。個人信用情報は自身でも調べることができるので、「当てはまるかも」と思う場合は確認されることをおすすめします。
12. 虚偽申告
すぐにばれてしまうウソは絶対にNGです。
例えば、「ほかに借り入れはない」「延滞したことはない」というようなウソをつくと、うそがばれるだけでなく心証も悪くなってしまいます。
審査は正直に申請すると同時に、不安なことがある場合は、審査の前に不動産会社に相談して対策を取るようにしましょう。
13. 健康状態
住宅ローンは、「団体信用生命保険(団信)」の加入がセットになっているケースが多いです。ご病気の内容によってはこの団信の審査が通らず、結果として住宅ローン自体も借りられない、ということもあります。
「団体信用生命保険」の関連記事はこちら
card:加入が義務?! 住宅ローンを組むときの「団体信用生命保険(通称:団信)」ってどんな仕組み?
14. 違反物件、再建築不可など、融資条件を満たしていない
住宅ローンを借りる人に何の問題がなくても、購入しようとしている物件が適法ではなかった場合、住宅ローンの審査に通らないということもあります。
違反物件、再建築不可物件など、不動産に関してはやはり不動産会社が詳しいので、不安がある場合にはすぐにお問合せください。
再建築不可についてもっと詳しく!
card:「再建築不可物件」ってなに?リフォームや住宅ローンのことについても解説
15. ペアローンで、一方の審査が通らない場合
ご夫婦で住宅ローンを組むことを考えている場合、一方がなんらかの事情で審査に通らなければ、もう一方もあわせて否決されてしまいます。
ペアローンの審査はまさに一心同体ですね。
ペアローンについてもっと知ろう!
card:「ペアローン」とは?メリット・デメリットや夫婦で組む住宅ローンのおすすめ方法をプロが解説!
いずれかの項目に問題があった場合、住宅ローンの審査に通らないか減額になることも
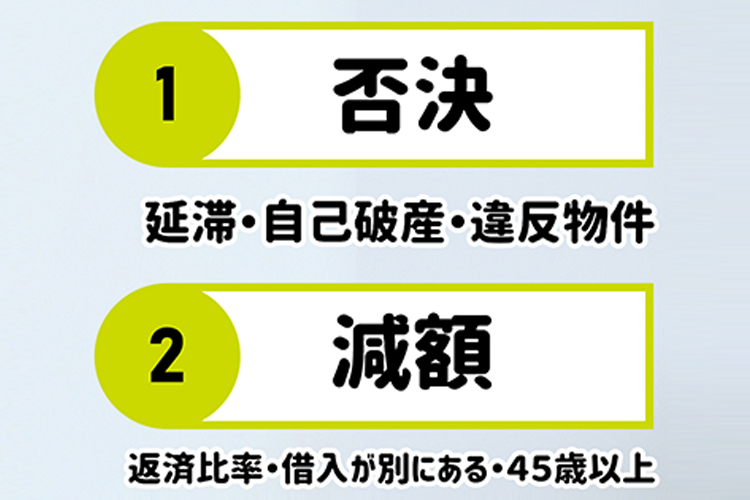
もし、上記15項目のうち、住宅ローンの審査に影響が出る項目があれば、銀行からは次のような結果が返ってきます。
1. 否決になってしまう場合
住宅ローンを借りることができません。信用情報での「延滞、自己破産」や、購入予定物件の「違反」などの場合は、否決になりやすいです。
2. 減額になってしまう場合
返済比率がオーバーしている、借り入れが別にもある、年齢が45歳以上などの場合、減額という結果になりやすいです。借り入れ希望を5,000万円で申請して、審査をした結果「4,000万円までならOKですよ」という結果が返ってくるようなケースです。
この場合は、もう一度、資金計画を見直すなど対策を取ることができます。
住宅ローンの審査に影響のある項目を事前に知って対策しておこう!
住宅ローンを実際に組めるのか不安になることも多いと思いますが、審査に影響のある項目を知っておくことで、事前に対策できることもたくさんあります。15個の項目の中で、少しでも気になった、当てはまりそうだというものがある方は、早めに不動産会社などに相談されるのがいいですよ。
住宅ローンの審査や資金計画で悩んだら、すぐ相談!
card:住宅ローン審査や資金計画のお悩み、まずはプロに気軽にご相談!
動画で解説!「住宅ローン審査に通らない理由 全15項目」
動画でも「住宅ローン審査に通らない理由」を、殖産ベストスタッフがわかりやすく解説しています!音声で一気に聞いてもいいですし、ほぼ全編に字幕を付けてるので、音声なしでも簡潔に内容がわかります。
「住宅ローン審査」について解説した不動産のプロ
- 殖産ベスト株式会社
- 矢島 大(やじま だい)
- 知っておくだけで不動産ご購入時に役立つ、プロによる不動産基礎用語の解説をしています。不動産購入に必要な知識を中心に、この城西地域にスポットライトを当て、後悔のないマイホーム探しをサポートいたします!
※記事内に掲載されている街の様子、相場、各種データや物件情報などは取材当時のものです。最新の物件情報や市場動向については、弊社まで直接お問い合わせください。
※本サイトの記事は、一般的な情報提供を目安として作成しております。不動産取引や税金・法律に関する条件・背景は一人ひとり異なりますので、実際の判断にあたっては専門家にご相談いただくか、あくまで参考程度にとどめてください。
※掲載情報の正確性・不完全性に起因する紛争や損害、および外部リンク先サイトの内容について、当サイト運営会社および執筆者は一切の責任を負いません。


