住宅ローンでマイホームを購入後、諸事情により住み替えが必要になる局面は多々あります。しかし、売却と購入を同時に進めるとなると、具体的な手順や経済的な負担が見えにくく、不安を感じる方も多いのではないでしょうか。
住み替えは計画的に進めないと、金銭的・時間的・精神的に大きな損失を被るリスクがあります。まずは全体の流れとポイントを押さえましょう!
住み替えの関連記事をチェック
card:“一生もの”に縛られない。新基準で考える!ライフステージに合わせた「永住(長く住む)or 買い替え」戦略
この記事でわかる「住み替えローン」のポイント
住宅ローンが残っていても「住み替え」は可能!2つの進め方
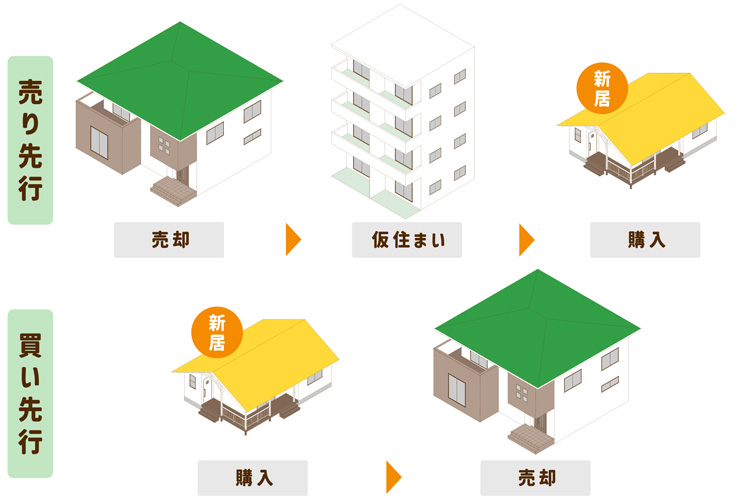
住み替えの際、売却と購入の決済を完全に同時に行うのは難しいため、基本的にはどちらかを先行させます。
先に売る「売り先行」と、先に買う「買い先行」には、それぞれ異なるメリット・デメリットがあるため、資金状況やスケジュールに合わせて最適な方法を見極めましょう。
1. 売り先行の場合(売却 ➔ 購入)
| メリット | 売却額が先に確定するため、新居の資金計画にブレが生じません。 |
| デメリット | 自宅の引き渡しまでに新居が決まらないと、一時的に仮住まい(賃貸など)へ引っ越す必要があり、手間と費用がかかります。 また、限られた期間内で理想の物件を見つけなければならないプレッシャーもあります。 |
2. 買い先行の場合(購入 ➔ 売却)
| メリット | 時間をかけて納得のいく新居を選べます。また、新居が決まってから直接移れるため、仮住まいへの引越しが不要です。 |
| デメリット | 自宅が売れる前に新居を契約するため、一時的に新旧のローン返済が重複する(ダブルローン)リスクがあります。 ただし、売却までの期間は利息のみの支払いに抑える「元金据え置き」などを活用すれば、資金面の負担や不安を最小限に抑えられます。 |
「住み替えローン」とは?仕組みとメリット・デメリット
原則として住宅ローンは1人1契約ですが、住み替え時は「住み替えローン」という便利な仕組みを利用できます。
これを使うことで、決済のタイミングを過度に心配することなく、新居の購入手続きをスムーズに進められます。資金計画の幅がグッと広がるため、安心して計画を進めるための賢い選択肢になります。
住み替えローンの仕組み
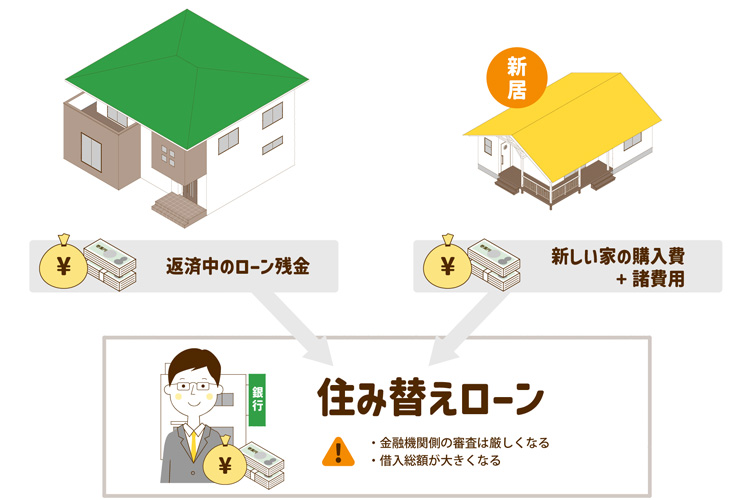
住み替えローンとは、「今の家のローンの残り」と「新しい家の購入資金」を、まとめて1つにして借りられる特別なローンです。
融資限度額は通常、年収などの個人属性で決まりますが、金融機関によっては、現在の家の売却益(見込み額)を考慮して新規の借入可能額に加算してくれるなど、柔軟な審査を行ってくれるところもあります。
こうした住み替えに強い銀行を選ぶことが資金計画の鍵です!
メリット
ローンを上手に使えば、妥協することなく理想の新居をじっくり選べて、今の家からの引越しもスムーズになります。
仕事や家事で忙しい毎日の中で進める住み替えだからこそ、一番の目的である「今より良い暮らし」を妥協せずに叶えるために、スケジュールにゆとりを持つことが何より大切なポイントです。
デメリット・注意点
借入総額が大きくなるため、金融機関側の審査は厳しくなります。
住み替えローンの取扱実績や審査基準は銀行によって大きな格差があり、利用できる選択肢が限定されがちです。
また、年収や勤務状況などの属性によっては、審査が通らないケースもあるため注意が必要です。
住み替え費用(諸経費)の目安を知ろう
住み替えでは「売却」と「購入」の2つの取引を行うため、原則として双方の諸費用が発生します。
さらに、現在の住まいに住宅ローンが残っているか否か、また新居の購入にローンを利用するか否かの組み合わせによって、必要となる費用は大きく変動します。
事前の資金計画を立てる段階で、これらをあらかじめ整理しておくことが大切なポイントです。
主な住み替え費用(諸経費)の目安
| 売却側にかかる費用 |
|
| 購入側にかかる費用 |
|
| その他 | 引越し費用(現在の家 ➔ 新居 ※仮住まいがある場合は2回分) |
知っておくべき「税金と控除」の重要ルール
自宅を売却で譲渡益(売却益)が出た場合、所得税や住民税が課税されます。
一定の要件を満たせば、特別控除や軽減税率の適用を受けられますが、これらの特例は新居での「住宅ローン控除」と併用できないケースがあります。
どちらを選べばよりお得になるか、事前のシミュレーションが欠かせません。
住み替え時の住宅ローン控除(住宅借入金等特別控除)
住み替えは、新たに住宅ローン控除を受けるチャンスです。
住宅ローン控除の利用期間は1つの物件に対して決まっていますが、住み替えによって期間がリセットされ、新居で改めて控除を受けられます。
売却益の特例と比較してこちらを選べば、長期にわたる確実な節税効果が期待できます。
▼改めて知る!住宅ローン控除とは?
card:家を買うなら知るべき!「住宅ローン控除」とは?条件・要件やいくら戻ってくるのかをわかりやすく解説
3,000万円の特別控除の特例(居住用財産を譲渡した場合)
マイホームを売って利益が出た場合、一定の要件を満たせば譲渡利益から最大3,000万円まで控除できる(税金がかからなくなる)特例です。
大幅な節税になりますが、前述の通り「新居の住宅ローン控除」とは併用できません。どちらが有利になるか、必ず事前に検証しましょう。
住み替えに関してよくある質問
マンションと一戸建てで、住み替え タイミングに違いはありますか?
物件の特性による違いはありますが、最も大切なのは「自身のライフプラン」に合わせること。
マンションと一戸建てでは、建物の耐用年数や市場での値動き(売却相場)の傾向が異なります。
しかし、住み替えの本来の目的は「新居での暮らし」にあります。
家族のライフステージや年齢、資産価値の低下リスクなどを総合的に考えると、物件種別にとらわれすぎず、必要性を感じたタイミングで早期に検討を進めるのが機会損失を防ぐ近道です。
住み替えを考え始めたら、まず何から始めればいいですか?
まずは無理のない資金計画を立てることから始めましょう。
まずは「今の家の売却額」「新居の予算」「それぞれの諸費用」を出してみて、これからの暮らしに無理がないかを確認しましょう。
失敗しないためにも、まずは実績のある信頼できる不動産会社に、自宅の査定やお金の相談をしてみるのがおすすめです。
資金計画をプロに相談!
card:まずは無料でファイナンシャルプランナーに相談!家の購入や住宅ローンのこと
城西エリアの住み替えは「地域のプロ」への相談が成功への近道
住み替えはパワーがいるため検討を先送りしがちですが、時間が経つほど建物の資産価値は下がり、年齢が上がると住宅ローンの審査ハードルも高くなります。
少しでも早い段階から行動を起こすことが、資金面のリスクを抑え、理想の新生活を長く有意義に楽しむための確実な近道です。
特に物件ごとの細かな相場感や売り時が重要になる城西エリアでの住み替えは、地域の市場を知り尽くしたプロへ早めに相談することをおすすめします。
住み替えや売却、住宅ローンのことで悩んだらすぐ相談!
「住み替えや住み替えローン」について解説した不動産のプロ
- 殖産ベスト株式会社
- 石井 聡(いしい さとし)
- 主に城西エリアを中心に、不動産売買のお手伝いを多くしてきました。不動産の購入・売却に関する知識に加え、自身の購入・売却の経験や子育ての経験なども生かして、いろいろなご相談に乗り、さまざまな角度からのご提案もできます。
また、単純に不動産の知識のみではなく、ファイナンシャルプランナーの知識を生かして、節税・資産形成などのポイントも併せてご提案します。 - 【保有資格】
宅地建物取引士、住宅ローンアドバイザー、2級ファイナンシャル・プランニング技能士、AFP
※記事内に掲載されている街の様子、相場、各種データや物件情報などは取材当時のものです。最新の物件情報や市場動向については、弊社まで直接お問い合わせください。
※本サイトの記事は、一般的な情報提供を目安として作成しております。不動産取引や税金・法律に関する条件・背景は一人ひとり異なりますので、実際の判断にあたっては専門家にご相談いただくか、あくまで参考程度にとどめてください。
※掲載情報の正確性・不完全性に起因する紛争や損害、および外部リンク先サイトの内容について、当サイト運営会社および執筆者は一切の責任を負いません。