
30代で家の購入を検討するときに、同世代の年収や住宅ローンでいくらくらい借り入れしているのか、頭金はどのくらい用意しているのかなど、気になることが山ほど…。
この記事では、城西エリアと呼ばれる東京都の西側、吉祥寺・杉並・中野・三鷹・世田谷・練馬辺りの不動産を、弊社で購入された30代のお客さまから取った過去3年の約700件のデータを基に、「30代の住宅ローン事情」を不動産のプロが解説していきます!
目次
- この記事でわかること!「30代の住宅ローン」のポイント
- 30代で住宅ローンを組んだ人の平均年収は「約746万円」
- 30代の世帯年収は「600~1,000万円」が多い
- 30代のペアローンの割合は、なんと「約72%」
- 30代の不動産購入時の頭金はいくらぐらい?
- 頭金なしで住宅ローンを組む30代も!
- 30代の住宅ローンの借入額|平均は「約5,231万円」
- 30代は圧倒的に変動金利を選択する人が多い
- 30代が組んだ借入金利の平均は「約0.7%」
- 30代の約98%の人が「最長期間の35年」を選択
- 動画でチェック!30代の住宅ローン事情
- 住宅購入した30代の住宅ローン事情を知って、一戸建て購入の参考に!
- 「30代の住宅ローン事情」について解説した不動産のプロ
この記事でわかること!「30代の住宅ローン」のポイント
40代の住宅ローン事情の記事はこちら
card:【動画解説あり】40代の住宅ローンの平均額・借入年数・頭金などを解説!世帯年収の平均は約1000万!?
30代で住宅ローンを組んだ人の平均年収は「約746万円」
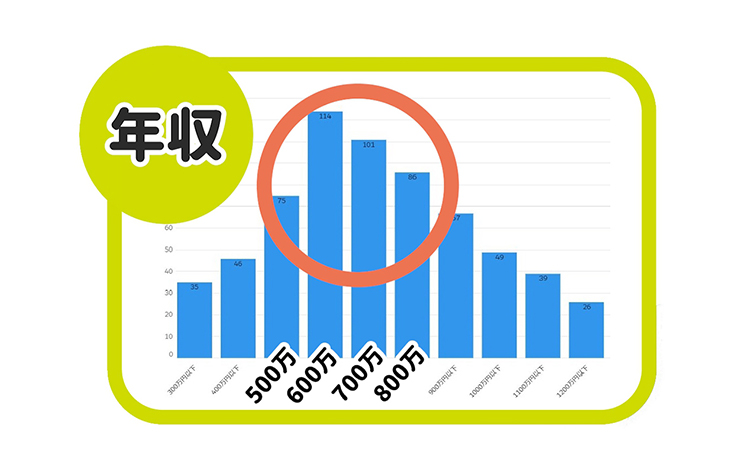
30代のローンを組んだ主債務者の「年収」データで、左から右に向かって年収が上がっていきます。グラフの棒の長さがお客さまの数です。
年収500~800万円までの間がボリュームゾーンになっていて、平均年収は746万円です。
日本の平均年収が約450万円、中央値で380万円前後などともいわれている中で、この平均年収はかなり高いように感じます。「年収700万円もない…」と思ってしまう人も多いですよね。
30代の世帯年収は「600~1,000万円」が多い
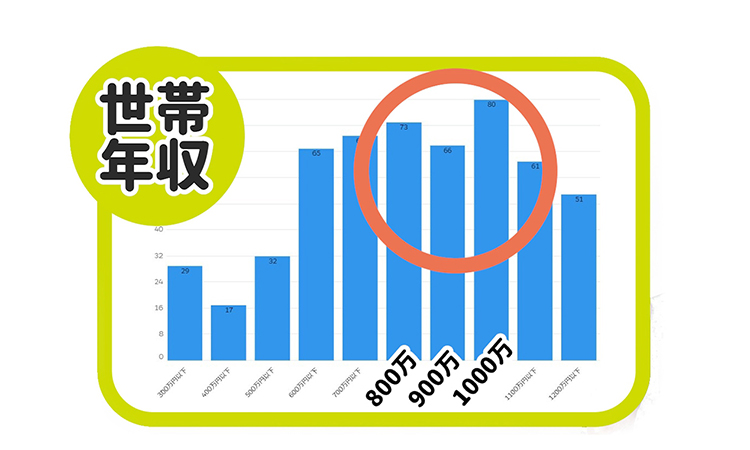
世帯年収のグラフでは、600~1,200万円のゾーンに幅広く均一化され、年収800万円と1,000万円が一番多い結果になりました。
30代の人は自分たちが世帯収入のグラフのどのあたりに位置しているのか知っておくと、一軒家購入の参考になると思います。
30代のペアローンの割合は、なんと「約72%」
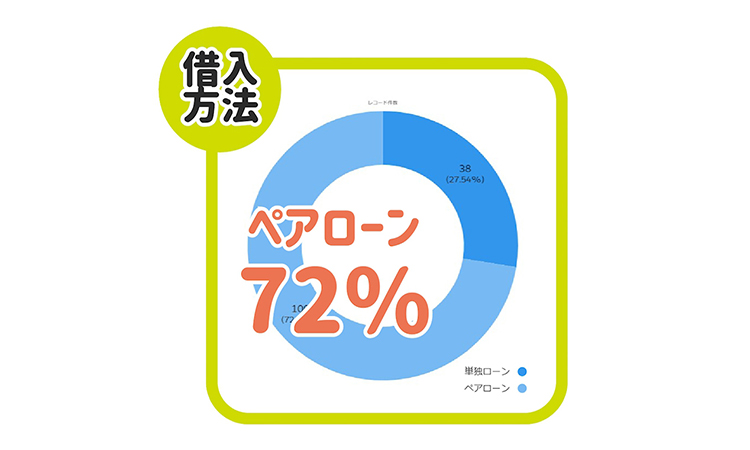
ローンを単独で組んでいるのか、ペアローンを夫婦で組んでいるのか、その比較のグラフです。
ペアローンの割合はなんと約72%!
ペアローンの関連記事はこちら!
card:住宅ローン控除で、実際にいくら戻るか計算!ペアローン・単独ローンをそれぞれシミュレーション
card:【動画付き】頭金なしで住宅ローンは組める?物件価格以外の諸費用・手付金のことも知ろう
30代の不動産購入時の頭金はいくらぐらい?
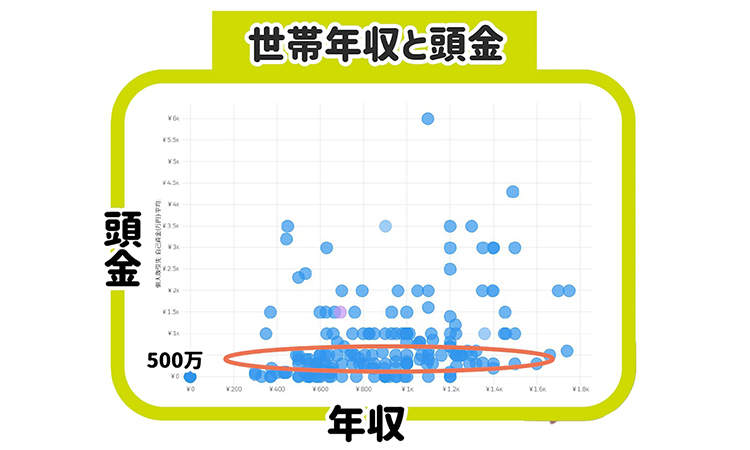
「世帯年収と頭金」の分布図です。右にいくほど年収が高く、上にいくほど頭金が多くなります。
頭金にキリのいい“1,000万円”を支払う人もいたり、頭金をたくさん入れたほうがいいと言われたりすることもありますが、実際には多くの人が不動産購入時の頭金は500万円前後にとどめています。
頭金なしで住宅ローンを組む30代も!
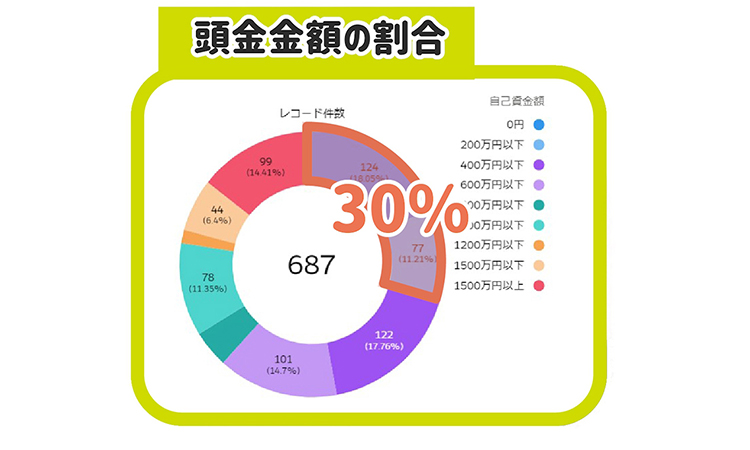
頭金の金額の割合がわかるグラフです。
頭金200万円以下の人は約30%で、400万円以下は46%を占めています。さらに、頭金0円という人も18%近くいます。
そう、不動産は頭金なしでも買えるんです!手元に現金を持っていても、今はあえて頭金0円というお客さまも多いのです。
住宅ローンの頭金の関連記事もチェック!
card:住宅ローンの頭金Q&A|頭金とは?いくらぐらいが相場?などわかりやすく解説!
30代の住宅ローンの借入額|平均は「約5,231万円」
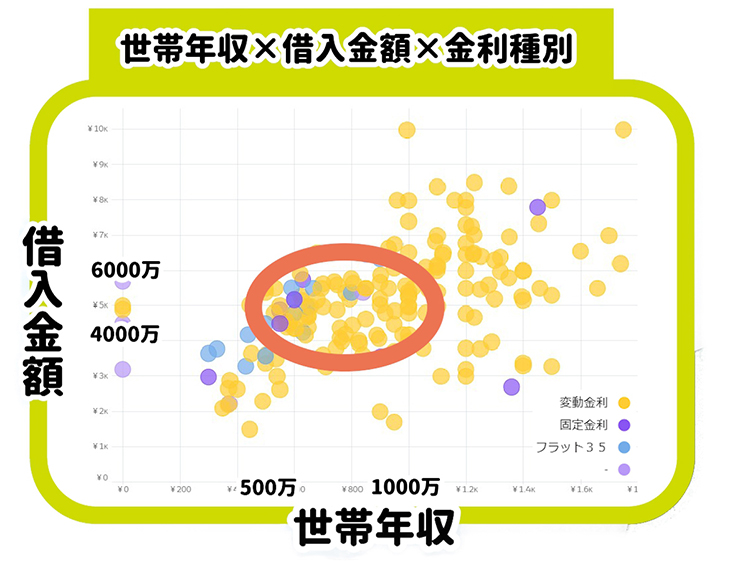
横の軸が世帯年収、縦の軸が借入金額です。幅広く分布していますが、年収が増えていくと購入できる物件の額も上がっていくので、全体的に少し右肩上がりになっています。
一番多いのは、世帯年収500~1,000万円前後で、約4,000~6,000万円弱のローンを組んでいる人で、借入額の平均値は5,231万円です。
住宅ローンの借入金の関連記事はこちら
card:【年収別】住宅ローンの「借入可能額」の目安を知ろう!無理をしない返済計画のポイントも
30代は圧倒的に変動金利を選択する人が多い
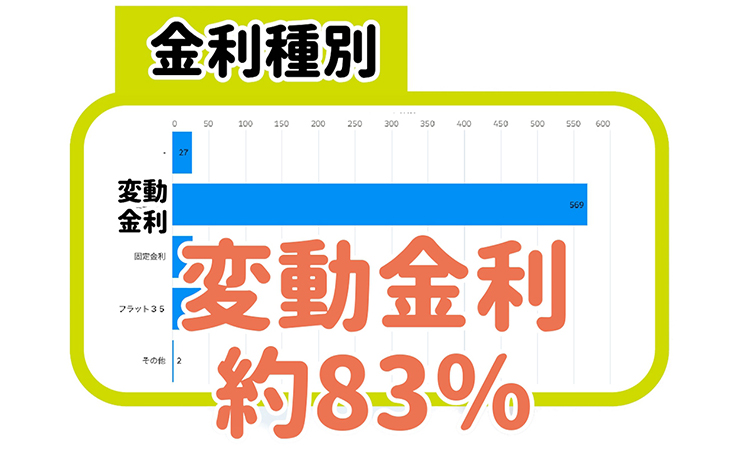
金利の種類だけをグラフで表すと、30代の約83%が変動金利を選択しています!
今は金利が上昇する可能性がかなり低い超低金利時代といわれていますので、変動金利の恩恵を受けたいと思う人がかなり多いということです。
住宅ローンの「変動金利」「固定金利」をもっと詳しく見る
card:住宅ローンの「変動金利」の仕組みや注意点を知ろう!過去の推移やおすすめの銀行も紹介
card:住宅ローンの「固定金利」とは?当初・全期間型それぞれの金利の推移や比較のポイント、借り換えについても紹介!
30代が組んだ借入金利の平均は「約0.7%」
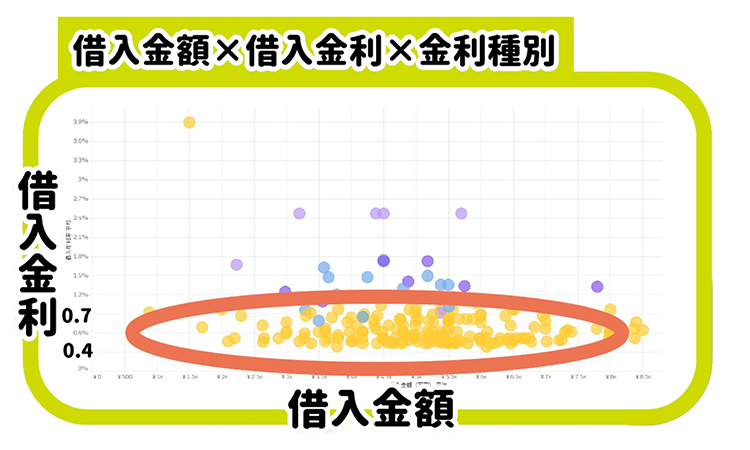
変動金利は、借りる銀行や借入する人の状況によって適用される金利がそれぞれ異なります。
上のグラフが30代の人がどのくらいの金利(審査後に決定された実行金利)でローンを組んだのかがわかる分布図で、黄色い○が「変動金利」です。
大体0.4%~0.7%くらいが多く、平均は0.689%です。
実際にローンを組む場合は、銀行で審査後にこの位の金利で借りられるという結果が出れば、大満足といえるでしょう。
水色の○は「フラット35」です。
黄色の変動金利よりも高い位置にプロットされていますが、フラット35は「借りている期間ずっと金利が固定!」という商品なので、変動金利よりも高い位置に設定されています。
30代の約98%の人が「最長期間の35年」を選択
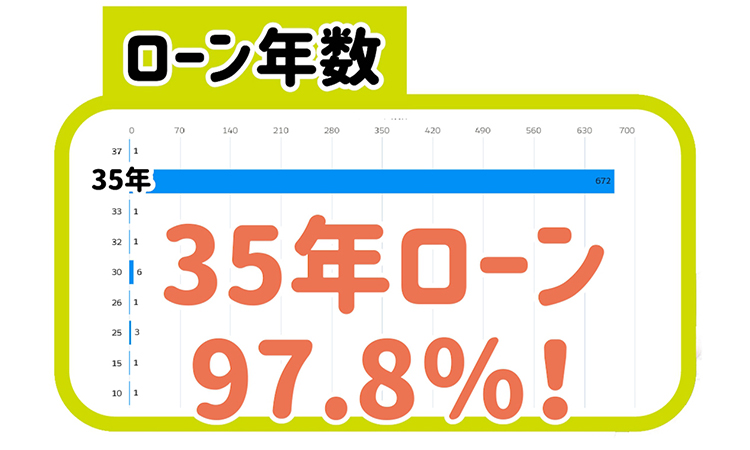
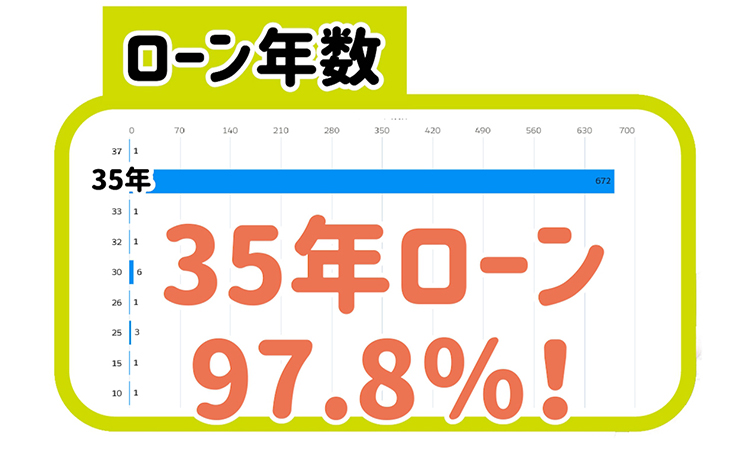
30代でローンを組む年数は、なんと97.8%の人が最長期間である35年ローンを選択しています。借入年数をしっかり取って月々の支払い額を減らし、余力があれば繰り上げ返済を、という人が多いようです。
住宅ローンの選び方の関連記事はこちら
card:初心者でもわかる!住宅ローンの選び方|銀行や金融機関・金利など、選ぶ基準やポイントをチェック
30代の住宅ローンや資金計画で悩んだら、すぐ相談!
card:土地や家の購入、住宅ローンに悩んだら、迷わず相談!
動画でチェック!30代の住宅ローン事情
動画でよりわかりやすく、詳しく見たい人はこちらから!
殖産ベストの不動産のプロが熱量高く、30代の住宅ローン事情をアンケート結果や傾向から解説します。
住宅購入した30代の住宅ローン事情を知って、一戸建て購入の参考に!
今回の30代の住宅ローン事情に関するデータやグラフは、弊社のお客さまの過去の契約実績を基にしたものなので、憶測や可能性などではありません。
吉祥寺・杉並・中野・三鷹・世田谷・練馬辺りの不動産を購入した30代の住宅ローンの動向や傾向を知って、ぜひ家選びやライフプランの参考にしてくださいね。
「30代の住宅ローン事情」について解説した不動産のプロ
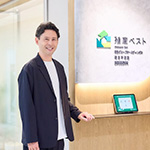
- 殖産ベスト株式会社
- 矢島 大(やじま だい)
- 知っておくだけで不動産ご購入時に役立つ、プロによる不動産基礎用語の解説をしています。不動産購入に必要な知識を中心に、この城西地域にスポットライトを当て、後悔のないマイホーム探しをサポートいたします!
※記事内に掲載されている街の様子、相場、各種データや物件情報などは取材当時のものです。最新の物件情報や市場動向については、弊社まで直接お問い合わせください。
※本サイトの記事は、一般的な情報提供を目安として作成しております。不動産取引や税金・法律に関する条件・背景は一人ひとり異なりますので、実際の判断にあたっては専門家にご相談いただくか、あくまで参考程度にとどめてください。
※掲載情報の正確性・不完全性に起因する紛争や損害、および外部リンク先サイトの内容について、当サイト運営会社および執筆者は一切の責任を負いません。


