
住宅ローンの借入可能額って年収の何倍ぐらいが目安?
年収300~1000万円までの年収の違いごとに変わる、住宅ローンの借入可能額や毎月・年間・総返済額の目安をまとめました。
ぜひ参考にしてください!
住宅の購入を考えて住宅ローンを検討する場合、どのくらいの借り入れができるかは気になるところ。借入可能額は、年収からある程度の金額が算出できるので、どのくらいの価格帯の家を購入できるかなどの判断もしやすくなります。
住宅ローンを最大限に活用して住宅を購入するために、年収からわかる「借入可能額」の目安を知っておきましょう!
年収の関連記事や動画はこちらをチェック
card:【動画解説あり】40代の住宅ローンの平均額・借入年数・頭金などを解説!世帯年収の平均は約1000万!?
card:【動画解説あり】30代の住宅ローンの平均借入額・借入年数・頭金などを不動産のプロが解説!
この記事でわかること!「年収別借入可能額」のポイント
住宅ローンの「借入可能額」って年収の何倍ぐらいが目安?
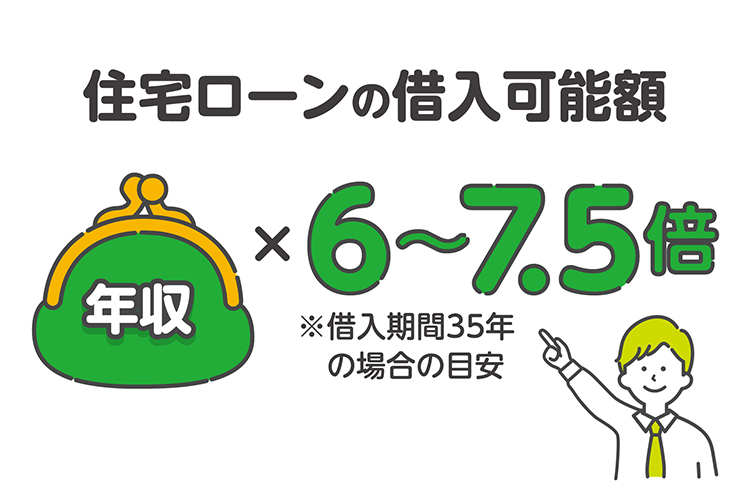
住宅ローンの借入額の目安を知りたいときに、自分で簡単に計算できるのが「年収倍率」です。住宅ローンの借入期間を35年にした場合、住宅ローンの借入可能額は年収の6〜7.5倍が目安といわれています。
ただし、借入期間が15年や20年など、短い場合は借入可能額も少なくなります。
また、借り入れをする金融機関や金利商品(変動金利、全期間固定金利など)によっても、借入可能額は変動します。
年収450万円の場合|借入可能額と平均借入額の目安
借入可能額:3,375万円
平均借入額:3,150万円
※平均借入額は、2021年度住宅金融支援機構の調査結果(建売住宅の年収倍率約7倍)を基に算出。以下同
年収600万円の場合|借入可能額と平均借入額の目安
借入可能額:4,500万円
平均借入額:4,200万円
住宅ローンの審査や選び方についての関連記事はこちら
card:初心者でもわかる!住宅ローンの選び方|銀行や金融機関・金利など、選ぶ基準やポイントなどを紹介
card:住宅ローンの「変動金利」の仕組みや注意点を知ろう!過去の推移やおすすめの銀行も紹介
年収に対する返済比率(返済負担率)から考える!住宅ローンの「年間返済可能額」
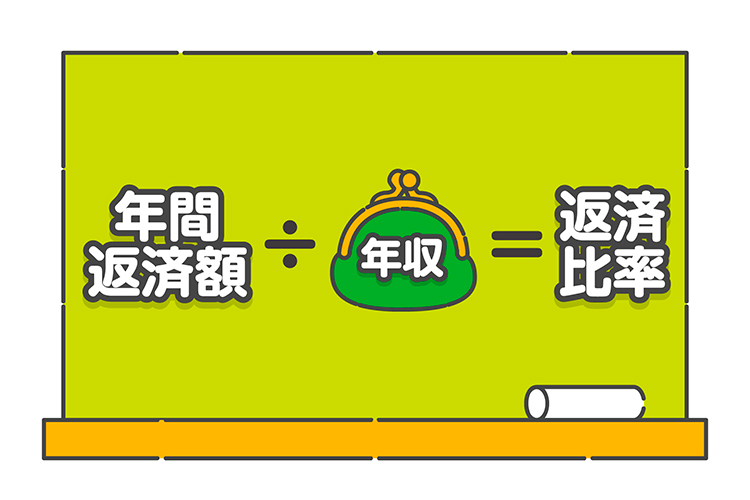
住宅ローン借入額のもう1つの目安として、「年間返済額÷年収」から算出される「返済比率(返済負担率)」があります。
多くの金融機関では、返済比率(返済負担率)を年収400万円未満であれば30〜35%まで、400万円以上は35〜40%を限度としています。
年収350万円の場合の年間返済可能額
返済比率30%:約105万円
返済比率35%:約122万円
年収450万円の場合の年間返済可能額
返済比率35%:約157万円
返済比率40%:約180万円
年収600万円の場合の年間返済可能額
返済比率35%:約210万円
返済比率40%:約240万円
【年収別】住宅ローンの借入可能額・毎月返済額・年間返済額・総返済額の目安
年収300~1,000万円までの年収別に、住宅ローンの借入可能額や毎月・年間・総返済額の目安をまとめました。ぜひ参考にしてください!
年収300万の場合の住宅ローン借り入れ可能額の目安
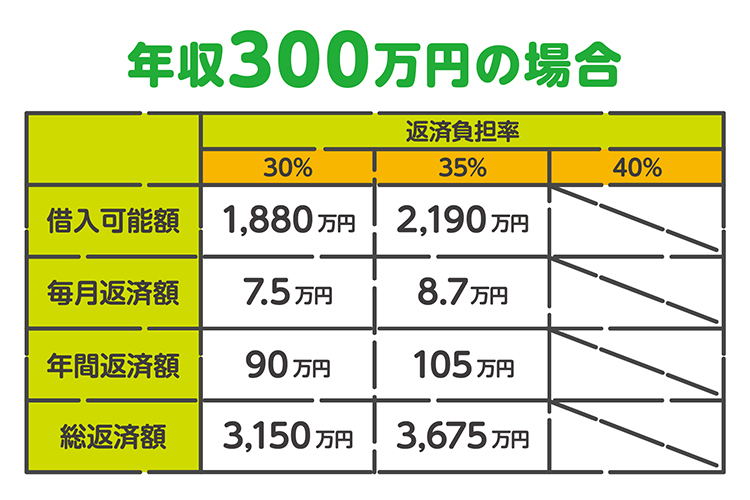
※審査金利3.25%、35年返済、元利均等での試算(1万未満切り捨て)。審査金利と融資実行金利とは異なります。以下同。
- 借入可能額の目安:1,880~2,190万円
- 毎月返済額の目安:7.5~8.7万円
- 年間返済額の目安:90~105万円
- 総返済額の目安:3,150~3,675万円
年収350万の場合の住宅ローン借り入れ可能額の目安
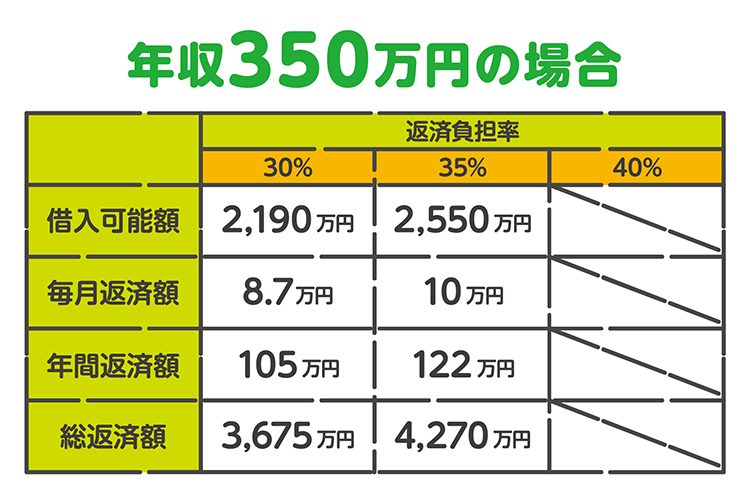
- 借入可能額の目安:2,190~2,550万円
- 毎月返済額の目安:8.7~10万円
- 年間返済額の目安:105~122万円
- 総返済額の目安:3,675~4,270万円
年収400万の場合の住宅ローン借入可能額の目安
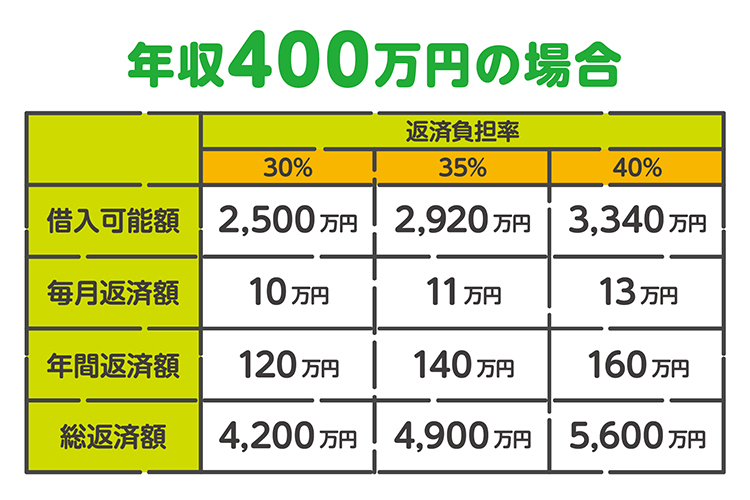
- 借入可能額の目安:2,500~3,340万円
- 毎月返済額の目安:10~13万円
- 年間返済額の目安:120~160万円
- 総返済額の目安:4,200~5,600万円
▼年収400万円の借入可能額・限度額についての関連記事はこちら
card:【年収400万円の住宅ローン】借入可能額・限度額はいくらまで?月々の返済額の目安などをシミュレーション
年収450万の場合の住宅ローン借入可能額の目安
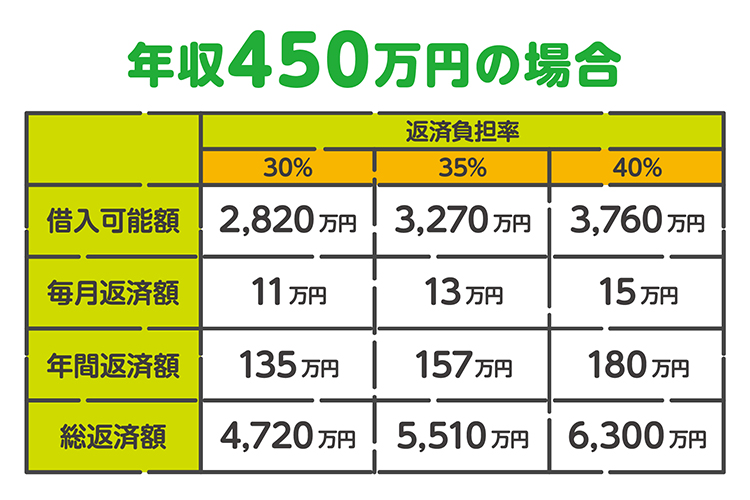
- 借入可能額の目安:2,820~3,760万円
- 毎月返済額の目安:11~15万円
- 年間返済額の目安:135~180万円
- 総返済額の目安:4,720~6,300万円
年収500万の場合の住宅ローンの借入可能額の目安
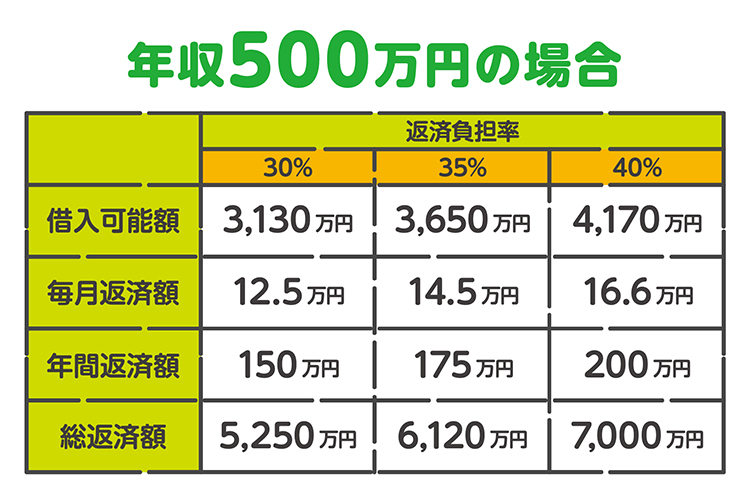
- 借入可能額の目安:3,130~4,170万円
- 毎月返済額の目安:12.5~16.6万円
- 年間返済額の目安:150~200万円
- 総返済額の目安:5,250~7,000万円
▼年収500万円の借入可能額・限度額についての関連記事はこちら
card:年収500万で組む住宅ローンの秘訣!返済額の目安を知り、自身にあった資金計画を見つけよう
年収600万の場合の住宅ローンの借入可能額の目安
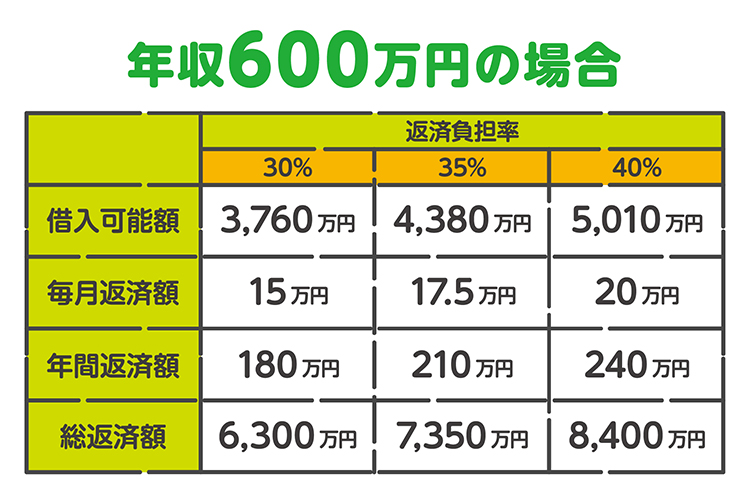
- 借入可能額の目安:3,760~5,010万円
- 毎月返済額の目安:15~20万円
- 年間返済額の目安:180~240万円
- 総返済額の目安:6,300~8,400万円
▼年収600万円の借入可能額・限度額についての関連記事はこちら
card:【年収600万円の住宅ローン】無理なく返せる額はいくら?適切な借入額と返済計画の立て方
年収700万の場合の住宅ローンの借入可能額の目安
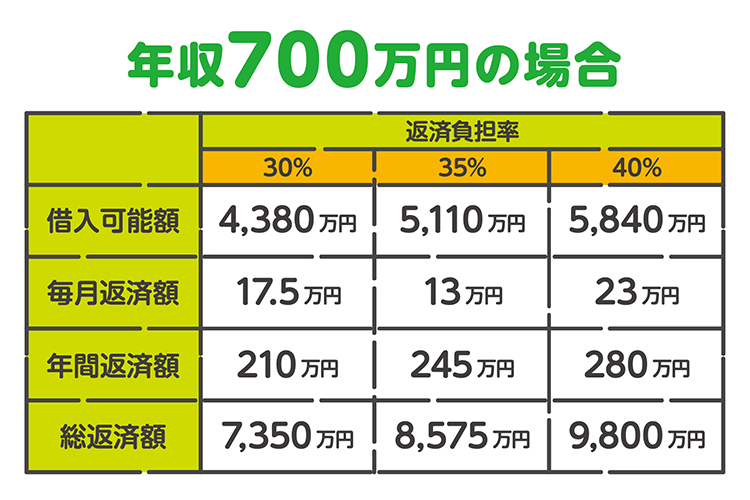
- 借入可能額の目安:4,380~5,840万円
- 毎月返済額の目安:17.5~23万円
- 年間返済額の目安:210~280万円
- 総返済額の目安:7,350~9,800万円
年収800万の場合の住宅ローンの借入可能額の目安
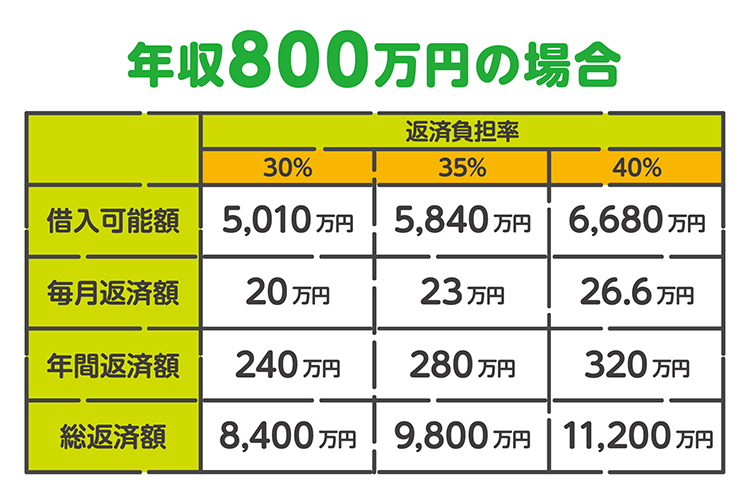
- 借入可能額の目安:5,010~6,680万円
- 毎月返済額の目安:20~26.6万円
- 年間返済額の目安:240~320万円
- 総返済額の目安:8,400~11,200万円
年収900万の場合の住宅ローンの借入可能額の目安
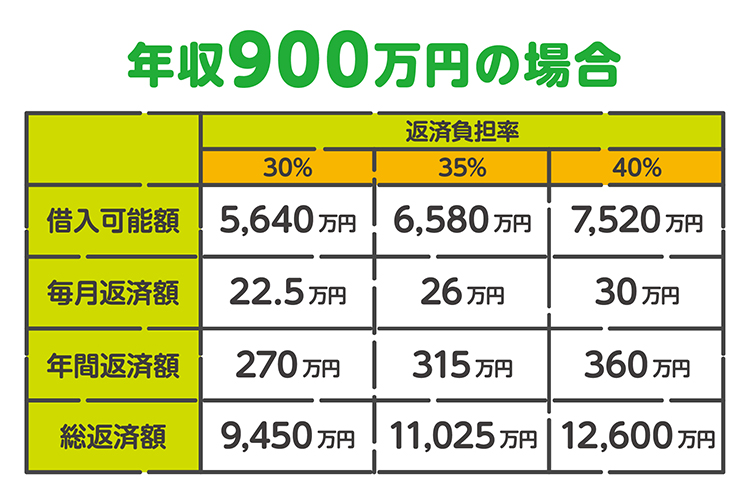
- 借入可能額の目安:5,640~7,520万円
- 毎月返済額の目安:22.5~30万円
- 年間返済額の目安:270~360万円
- 総返済額の目安:9,450~12,600万円
年収1000万の場合の住宅ローンの借入可能額の目安
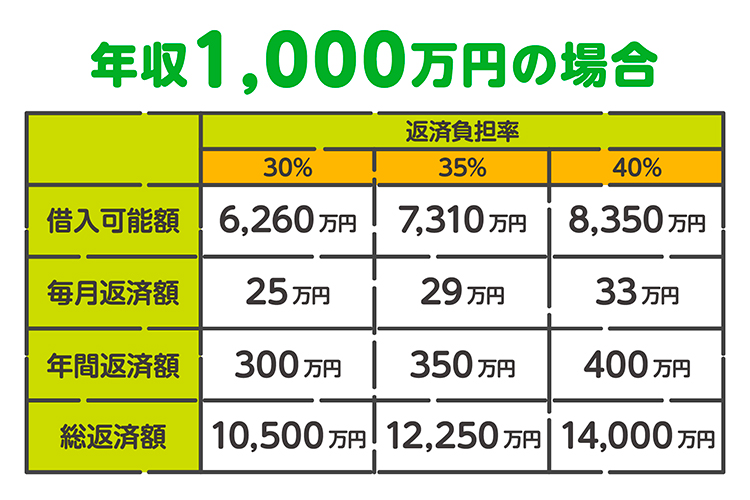
- 借入可能額の目安:6,260~8,350万円
- 毎月返済額の目安:25~33万円
- 年間返済額の目安:300~400万円
- 総返済額の目安:10,500~14,000万円
住宅ローンの借入可能額を知るには、まずは年収を参考に
住宅ローンの借入可能額は、年収を参考にして算出できます。ただし、住宅購入後は、住宅ローン以外にも固定資産税や都市計画税、住宅のメンテナンス費用も必要になります。
年収から算出した借入可能額は、あくまでも一つの目安。「無理なく返済できる金額」ということではないので、慎重に計画しましょう。
また、希望のエリアで不動産価格と住宅ローン借入可能額がマッチしない場合は、思い切って別の場所で探してみるのも一つの手ですよ。
殖産ベストでは、お客様に寄り添った提案をしています。また、ファイナンシャルプランナーとも提携していますので、将来のライフイベントを考慮した計画を、一緒に考えることもできます。遠慮なくご相談ください!
住宅ローンの借入や資金計画で悩んだら、すぐ相談!
ファイナンシャルプランナーやそのほかにかかる費用についての関連記事はこちら
card:まずは無料でファイナンシャルプランナーに相談!家の購入や住宅ローンのこと
card:住宅ローンの契約にかかる諸費用はいくら?融資手数料の種類や金額の目安を知ろう!
「年収別の住宅ローンの借入可能額」について解説した不動産のプロ
- 殖産ベスト
- 國吉 敏元(くによし としもと)
- 不動産の購入や売却の決め手はいくつもありますが、重要なのは「良い不動産を探すのではなく、失敗しない不動産を見つけること」と、「お客様自身が一番大事にしている希望や、条件を満たす物件を見つけること」です。
だからこそ、不動産の購入や売却の必要知識以上に、一緒になって最後まで悩んで考えてくれる不動産のプロが必要です。ぜひ、一緒に失敗しない不動産をみつけましょう!
※記事内に掲載されている街の様子、相場、各種データや物件情報などは取材当時のものです。最新の物件情報や市場動向については、弊社まで直接お問い合わせください。
※本サイトの記事は、一般的な情報提供を目安として作成しております。不動産取引や税金・法律に関する条件・背景は一人ひとり異なりますので、実際の判断にあたっては専門家にご相談いただくか、あくまで参考程度にとどめてください。
※掲載情報の正確性・不完全性に起因する紛争や損害、および外部リンク先サイトの内容について、当サイト運営会社および執筆者は一切の責任を負いません。


