
年収400万円で一戸建ての家を買う場合、住宅ローンはいくらまで借りられる?月々の支払ってどれくらい?など、気になることがいっぱい…。
住宅ローンを年収400万円で組む場合の借入可能額や限度額、月々の支払金などの目安を不動産のプロが解説!
年収別借入可能額・限度額の関連記事はこちら
card:年収500万で組む住宅ローンの秘訣!返済額の目安を知り、自身にあった資金計画を見つけよう
card:【年収600万円の住宅ローン】無理なく返せる額はいくら?適切な借入額と返済計画の立て方
この記事でわかること!「年収400万円の住宅ローン」のポイント
年収400万円で住宅ローンは組める?
一戸建ての家は安い買い物ではないので、「年収400万円でも住宅ローンは組めるの?」と不安に思う人もいるでしょう。
結論、年収400万円あれば住宅ローンの借入は可能です!
とはいえ、年収400万円にあった適正な借入金額を把握し、毎月無理のない返済プランを立てておかないと、支払いが家計を圧迫したり、せっかく手に入れたマイホームを手放すことになる可能性も…。
住宅ローンの関連記事はこちら
card:初心者でもわかる!住宅ローンの選び方|銀行や金融機関・金利など、選ぶ基準やポイントをチェック
card:住宅ローンの頭金Q&A|頭金とは?いくらぐらいが相場?などわかりやすく解説!
年収400万円で住宅ローンはいくらまで借りられる?借入可能額の目安
年収400万円の場合、住宅ローンの借入可能な金額の目安を出す簡単な方法は2つあります。
1. 「年収倍率」で借入可能額の目安を計算
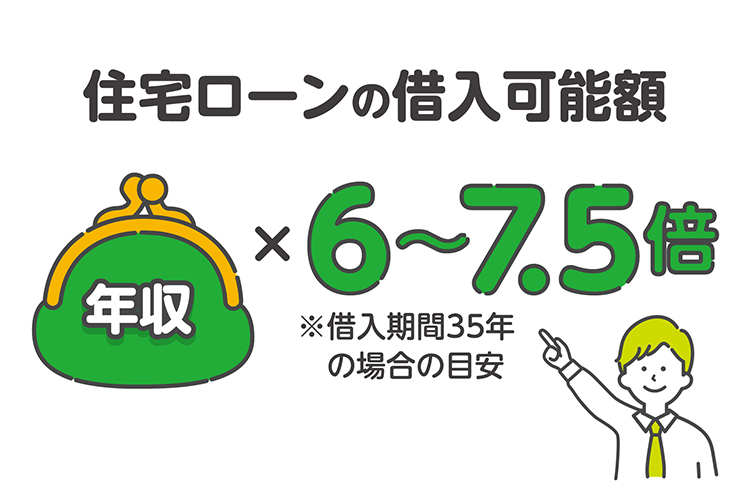
住宅ローンの借入可能額の目安を出すのに一番簡単な方法は、「年収倍率」を年収にかけること。
借入期間を最長の35年にした場合、「年収倍率」は6〜7.5倍が目安です。
6倍×年収400万円=2,400万円
7倍×年収400万円=2,800万円
7.5倍×年収400万円=3,000万円
2. 「返済比率(返済負担率)」で月々返済額と借入可能額の目安を計算
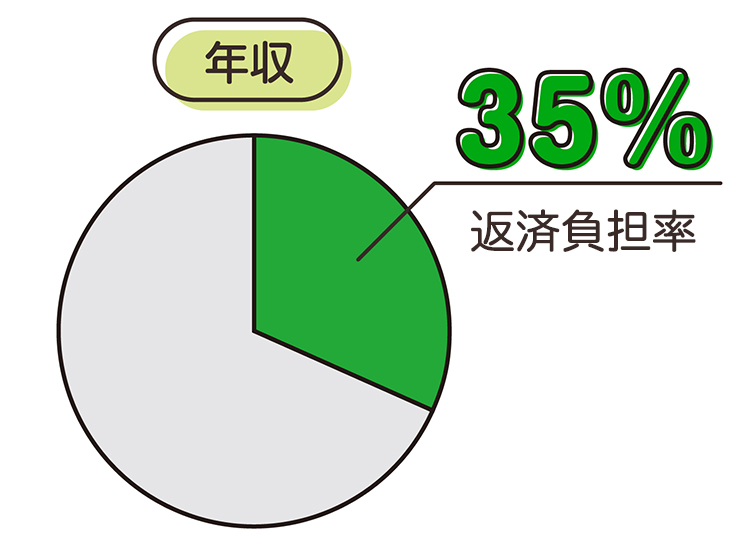
「返済比率(返済負担率)」とは、年収に占める年間のローン返済額の割合のこと。
一般的に35%までといわれていますが、無理なく返済をするために、返済比率(返済負担率)は25~30%を目安にしましょう。
【月々の返済額の目安】
400万円×25%÷12カ月=約8.3万円
400万円×30%÷12カ月=約10万円
【借入可能額の目安】
25~30%:2,500万円
35%:2,920万円
40%:3,340万円
※審査金利3.25%、35年返済、元利均等での試算(1万円未満切り捨て)。
※審査金利は融資実行金利とは異なります。
返済比率(返済負担率)や年収の関連記事はこちら
card:【年収別】住宅ローンの「借入可能額」の目安を知ろう!無理をしない返済計画のポイントも
年収400万円の借入可能額別|返済額の目安をシミュレーション
昨今では住宅価格の上昇が続き、借入可能額ギリギリでローンを組まなければ住宅購入できないケースも増えてきました。しかし、借入可能額いっぱいまで借入れをすると、生活が苦しくなるリスクもあります。
そこで、年収400万円で3,000~4,000万円の借入をした場合、月々の返済額をシュミレーションをしてみました。
自分にあった借入額や返済額をチェックしてみましょう。
※以下全て、金利0.475%で試算
借入可能額3,000万円の場合|年収400万円での月々の返済額
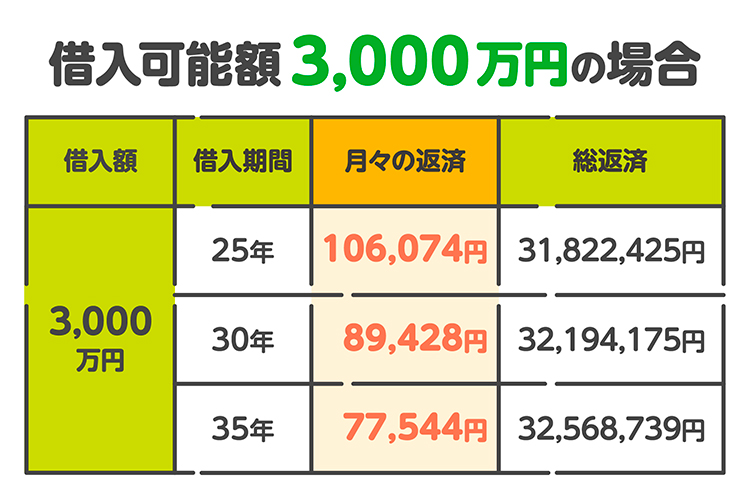
【借入期間25年】月々の返済額:106,074円/総返済額:31,822,425円
【借入期間30年】月々の返済額:89,428円/総返済額:32,194,175円
【借入期間35年】月々の返済額:77,544円/総返済額:32,568,739円
借入可能額3,500万円の場合|年収400万円での月々の返済額
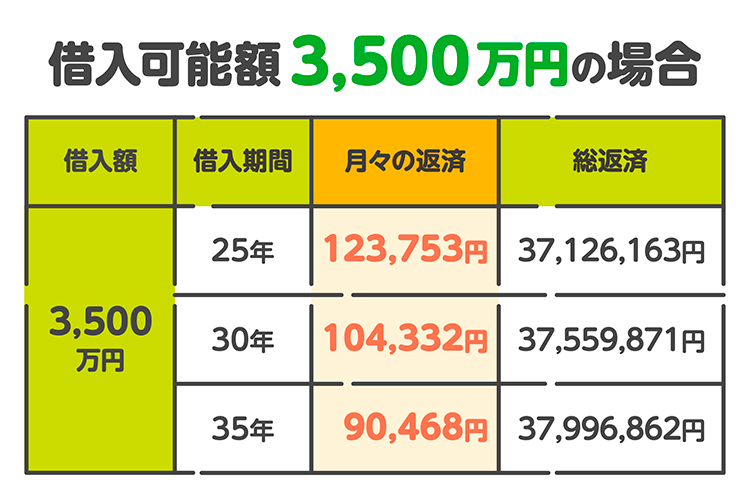
【借入期間25年】月々の返済額:123,753円/総返済額:37,126,163円
【借入期間30年】月々の返済額:104,332円/総返済額:37,559,871円
【借入期間35年】月々の返済額:90,468円/総返済額:37,996,86円
借入可能額4,000万円の場合|年収400万円での月々の返済額
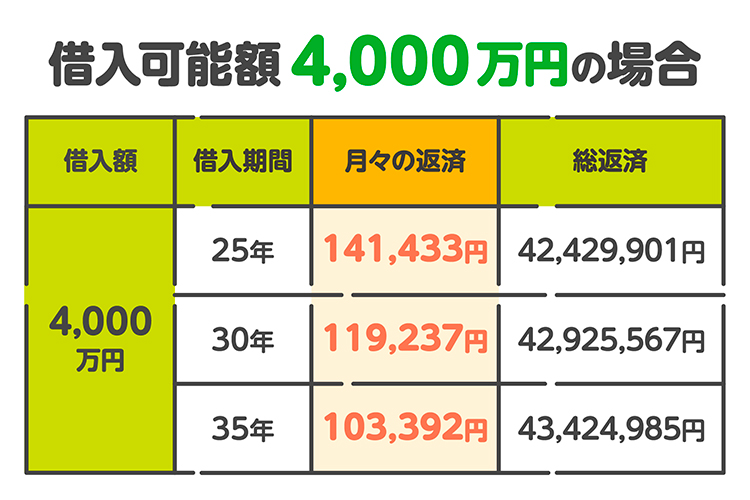
【借入期間25年】月々の返済額:141,433円/総返済額:42,429,901円
【借入期間30年】月々の返済額:119,237円/総返済額:42,925,567円
【借入期間35年】月々の返済額:103,39円/総返済額:43,424,985円
住宅ローンの借入可能額が希望に満たない…。その場合の対策は?
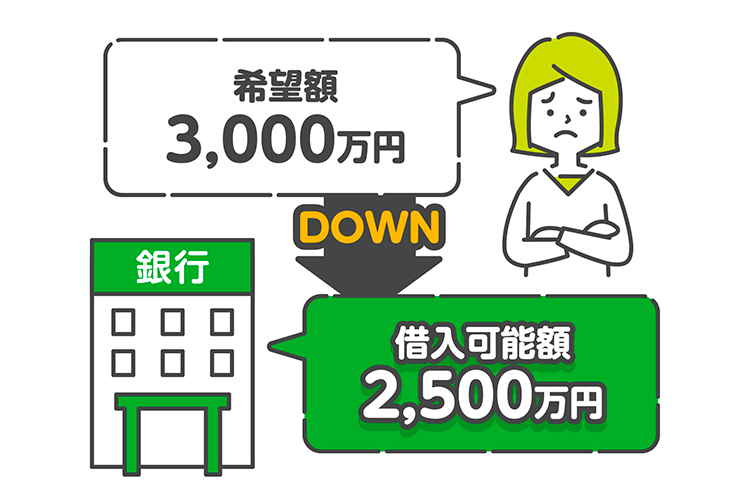
住宅ローンの審査が承認されても、金融機関から提示された借入可能額が希望していた額に満たないケースがあります。例えば、「借入希望額3,000万円で申し込んだが、審査結果では借入限度額が2,500万円までだった…」など。
それでも、希望の物件を取得できる対策がいくつかあります!
例えば、月々の返済額を少なくするために借入期間を長くしたり、ペアローンや収入合算を検討したりすることで、借入可能額が増えることも。また、審査前にほかのローンを完済しておくと、借入可能額を増やすことにつながります。
借入可能額が少なくても家が買える!対策についての詳しい記事はこちら
card:住宅ローンの借入可能額が足りない…。希望額に満たなくても家が買える!6つの対策
住宅ローンについての関連記事を詳しくチェック
card:「ペアローン」とは?メリット・デメリットや夫婦で組む住宅ローンのおすすめ方法をプロが解説!
card:【解説動画あり】住宅ローンの審査が通らない・減額される理由|全15項目を一気に解説!
住宅ローン控除の還付金をうまく活用しよう!
住宅ローンを使って家を購入した場合は、忘れずに申請したい「住宅ローン控除」。所得税や住民税が還付・減税される制度です。
まとまった金額が還付されるので、家のことや税金などにうまく活用すれば、ライフプランがより良くなることもあります。うまく活用しましょう。
活用方法の一例
- 固定資産税の支払いに充てる
- 繰り上げ返済に充てて、返済額や返済期間を少なくする
- 今後の家の修繕やリフォーム代として貯蓄
- 資産運用として、積み立てながら増やしていく
- 子どもの教育費、老後資金として貯蓄する
住宅ローン控除の関連記事はこちら!
card:家を買うなら知るべき!「住宅ローン控除」とは?条件・要件やいくら戻ってくるのかをわかりやすく解説
card:【初年度】住宅ローン控除の確定申告の方法|必要書類と準備はいつから&いつもらえる(戻る)かをチェック!
card:「ふるさと納税」と「住宅ローン控除」は併用して減税できる!失敗しないための申請のコツや注意点
年収400万円で住宅ローンを検討するときは、頭金や諸経費も入れて計画を
年収400万円程度の場合、「欲しい物件を見つけたけど、家を購入できるだけの住宅ローンを組めなかった…」といった話をよく耳にします。それでは、せっかく見つけた欲しい物件を購入することはできません。
だからこそ、年収400万円で住宅ローンを検討するときは、頭金や諸経費も踏まえた借入額を把握し、返済額や返済期間に無理がないかもしっかり確認して、自分にあった資金計画をしましょう。
家の購入前に、具体的な資金計画を把握していると、年収400万円でも欲しい物件を購入できますよ。
殖産ベストでは、家の購入を検討するお客様に寄り添った提案をしています。
また、ファイナンシャルプランナーとも提携していますので、将来のライフイベントを考慮した計画を、一緒に考えることもできます。遠慮なくご相談ください!
住宅ローンの借入や返済計画で悩んだら、すぐ相談!
ファイナンシャルプランナーについての関連記事はこちら
card:まずは無料でファイナンシャルプランナーに相談!家の購入や住宅ローンのこと
「年収400万円の住宅ローン」について解説した不動産のプロ
- 殖産ベスト
- 國吉 敏元(くによし としもと)
- 不動産の購入や売却の決め手はいくつもありますが、重要なのは「良い不動産を探すのではなく、失敗しない不動産を見つけること」と、「お客様自身が一番大事にしている希望や、条件を満たす物件を見つけること」です。
だからこそ、不動産の購入や売却の必要知識以上に、一緒になって最後まで悩んで考えてくれる不動産のプロが必要です。ぜひ、一緒に失敗しない不動産をみつけましょう!
※記事内に掲載されている街の様子、相場、各種データや物件情報などは取材当時のものです。最新の物件情報や市場動向については、弊社まで直接お問い合わせください。
※本サイトの記事は、一般的な情報提供を目安として作成しております。不動産取引や税金・法律に関する条件・背景は一人ひとり異なりますので、実際の判断にあたっては専門家にご相談いただくか、あくまで参考程度にとどめてください。
※掲載情報の正確性・不完全性に起因する紛争や損害、および外部リンク先サイトの内容について、当サイト運営会社および執筆者は一切の責任を負いません。


