
住宅ローンの貸主である銀行と、借主である住宅購入者のリスクを解決するシステムが「団体信用生命保険」、通称「団信」。
住宅ローンを組む上で切っても切り離せない「団体信用生命保険」とは何かについてまとめました。
不動産を購入する場合、住宅ローンを組むのが一般的です。
今回は、万が一の時に住宅ローンの残債を0円にして家族を守る仕組み「団体信用生命保険(通称:団信)」の基本的な特徴やメリット、保険料の仕組みについて分かりやすく解説します!
この記事でわかること!「団体信用生命保険」のポイント
住宅ローンと「団体信用生命保険」の関係
そもそも住宅ローンとは、80歳を完済期日として最長35年のローンが組める商品です。
この80歳というのは日本人男性の平均寿命とほぼ同じ。寿命を全うする直前まで住宅ローンの返済があるというのは、少し不安に感じるかもしれません。
また、金融機関にとっても返済期間中の万が一のリスクに備える必要があります。そこで、貸主である銀行と借主である住宅購入者のリスクを解決するシステムが「団体信用生命保険」なのです。
「団体信用生命保険」「団信」ってどんな制度?
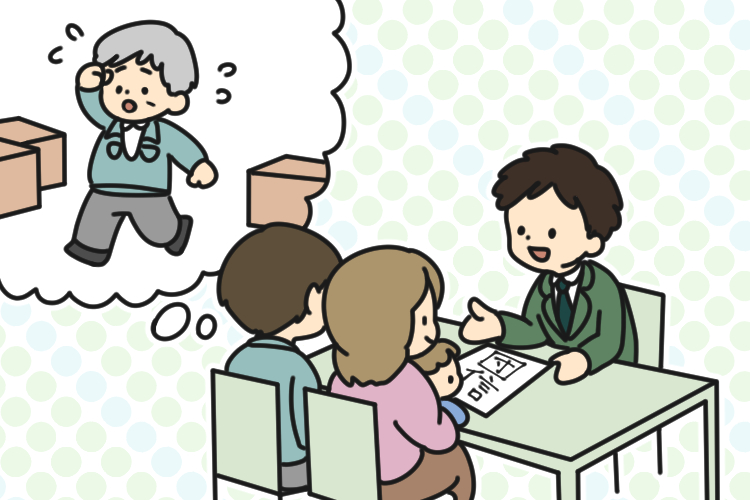
住宅ローンを完済する前に契約者が死亡や重度障害に見舞われた場合、「団体信用生命保険」に加入していれば保険会社から住宅ローンの残債分が支払われ、残された家族は返済が免除されてそのまま自宅に住み続けることができます。
ローン契約者にとっても家族にとっても、万が一の住居費を経済的にカバーしてくれる素晴らしい制度であり、「賃貸住宅」と「マイホーム購入」の一番大きな差ともいえます。
「団体信用生命保険」のメリット
- 万が一の時に家族に借金を残さない
- 保険料は金利に含まれている(実質的な負担感が少ない)
- 加入は義務だが、手続きは健康状態の「告知」が中心
住宅ローンの利息に「団体信用生命保険」の保険料が含まれる
例えば5,000万円の住宅ローンを組むと、同額の5,000万円相当の生命保険に加入することになります。
都市銀行などの場合、すでに超低金利である利息の中に「団体信用生命保険」の保険料が含まれているのが一般的です。
毎月の住宅ローン返済で支払う利息部分の中に、この団信の保険料が実質的に組み込まれています。
一般的な生命保険との比較してみよう
団信は年数を経てローン残高が減るにつれて受取保障額が下がっていくため、保険商品でいえば「収入保障保険」と同じようなイメージです。
実際の住宅ローンの利息負担分と、一般的な収入保障タイプの生命保険を比較してみましょう。
住宅ローン借入:5,000万円/借入期間:35年/年利率:0.5%の場合
5,000万円を35年(金利0.5%)で借りた場合、総利息は約451万円となり、月々の利息負担分は約10,738円です。
| 項目 | 条件・金額 |
| 月々返済額 | 129,792円 |
| 総支払額 | 5,451万円 |
| 総支払利息 | 約451万円 |
| 月額 利息負担分 | 10,738円 |
生命保険(収入保障タイプ):40歳男性/加入期間35年の場合
同等の収入保障保険に加入した場合の月額保険料目安は、約7,280円です。
つまり、住宅ローンの支払利息の67%以上が事実上の保険料として機能しているという見方もできます。
| 保険種類 | 月額保険料目安 |
| 民間生命保険(収入保障タイプ) | 7,280円 |
「団体信用生命保険」の加入に条件はあるの?
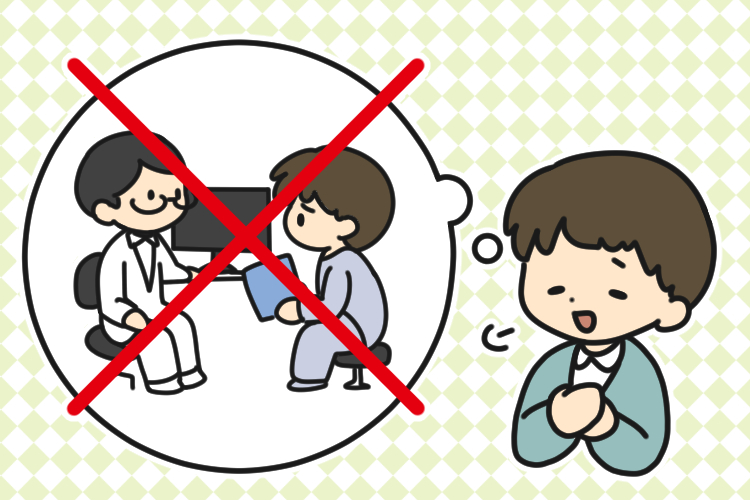
民間銀行の多くは団信加入を住宅ローン借入の条件としていますが、加入手続きは医師の診断書提出ではなく「健康状態の書面告知」で確認します。
一般の生命保険に比べて手続きがシンプルで、確認項目に該当がなければスムーズに加入できます。
主な告知内容は大きく分けて以下の3点!
- 過去3カ月以内に医師の治療や投薬を受けたか?
- 過去3年間の大きな病気で手術や2週間以上の治療・服薬を受けたか?
- 手足の欠損やその他の機能の障がいなどはないか?
「団体信用生命保険(団信)」の関連記事はこちら
card:【動画付き】「団体信用生命保険(団信)」に入れない病気やケースはあるの?入れなかった時の対策も
card:団体信用生命保険(団信)の保険料は金利に含まれる?!「健康状態の告知」事項もチェック!
団信に入ったら既存の生命保険の見直しを!
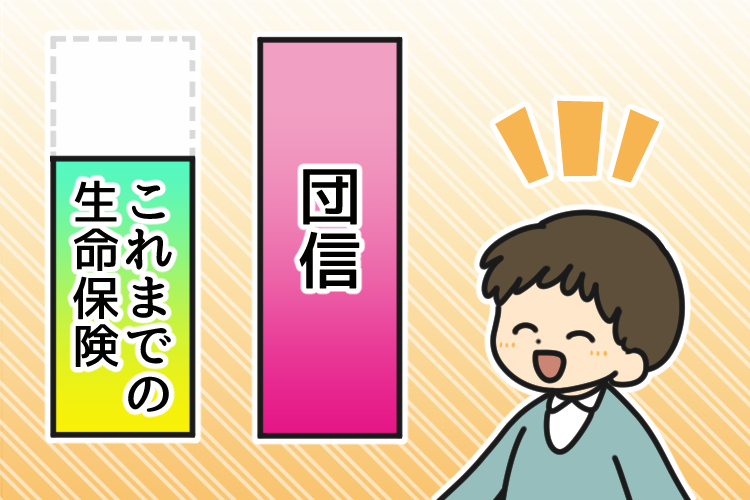
住宅ローンを組んで保障の厚い「団体信用生命保険」に加入した際、すでに加入している生命保険をそのままにしておくと、住居費分の保障が重複して「保険の掛け過ぎ」になってしまうことがあります。
住宅ローンの借入タイミングに合わせて既存の生命保険を見直すことで、毎月の固定費を大きく節約できる可能性があります。
まとめ|団体信用生命保険への加入は保険見直しのチャンス!
団体信用生命保険は、万が一のときに家族と住まいを守る非常に優れた制度です。住宅ローン利用時は、現在加入している生命保険の保障内容を見直す絶好のタイミングでもあります。無駄な払い過ぎがないか、ぜひチェックしてみてくださいね。
住宅ローンや団信について悩んだら、すぐ相談!
動画でチェック!団体信用生命保険の仕組み
「団体信用生命保険」について解説した不動産のプロ
- 殖産ベスト株式会社
- 古川 秋治(ふるかわ しゅうじ)
- 専務取締役。不動産購入における必要な知識から資金計画、住宅ローンや団信の手続きまで分かりやすく解説いたします!些細な疑問やご不安もお気軽にご相談ください。
※記事内に掲載されている街の様子、相場、各種データや物件情報などは取材当時のものです。最新の物件情報や市場動向については、弊社まで直接お問い合わせください。
※本サイトの記事は、一般的な情報提供を目安として作成しております。不動産取引や税金・法律に関する条件・背景は一人ひとり異なりますので、実際の判断にあたっては専門家にご相談いただくか、あくまで参考程度にとどめてください。
※掲載情報の正確性・不完全性に起因する紛争や損害、および外部リンク先サイトの内容について、当サイト運営会社および執筆者は一切の責任を負いません。


