持ち家のメリットに直結する「団体信用生命保険(団信)」。
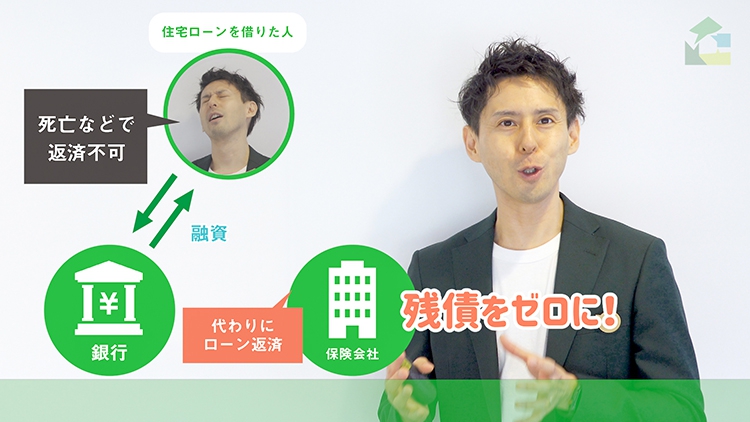
住宅ローンの契約者の身に何かあったときに、残債をゼロにしてくれるなど、手厚い保証のついた団体信用生命保険の保険料はどこから来るの?
健康状態の告知事項ってどんなもの?など、素朴な疑問にお答えします!
この記事でわかること!「団体信用生命保険(団信)」のポイント
「団体信用生命保険」の関連記事はこちら
card:加入が義務?! 住宅ローンを組むときの「団体信用生命保険(通称:団信)」ってどんな仕組み?
card:【動画付き】「団体信用生命保険(団信)」に入れない病気やケースはあるの?入れなかった時の対策も
団体信用生命保険とは?
一般的な住宅ローンは80歳を完済期日として、最長35年のローンが組める商品です。
例えば、住宅ローンを組んでいる夫が返済中に亡くなってしまったり、高度障害に陥ってしまったりした場合、残されたご家族が返済を継続するか、自宅を売却して残債を返済しなければなりません。
しかし、そんな万が一のときに住宅ローンの残債を0円にしてくれる保険が「団体信用生命保険(略称:団信)」です。
団信の契約形態・名義の仕組み
なぜ「ローンの残りを払わなくてもそのまま家に住んでいていい」という手厚い仕組みが存在するのでしょうか?
一般的な生命保険の名義
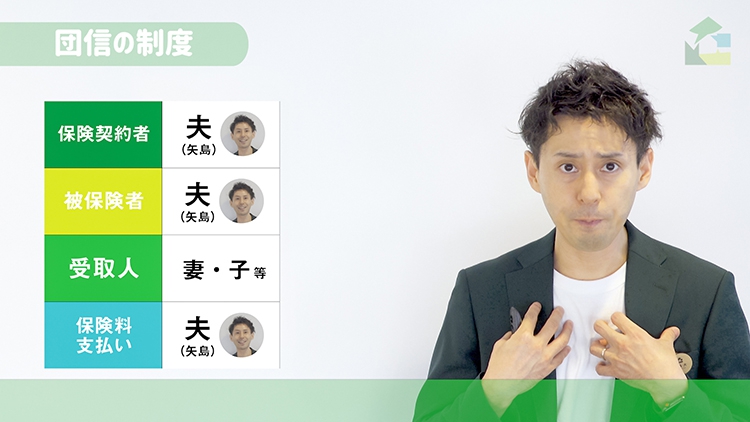
一般的な生命保険では、夫(保険契約者)が保険料を支払い、被保険者に万が一があった場合に受取人(家族)へ保険金が支払われます。
団体信用生命保険(団信)の名義
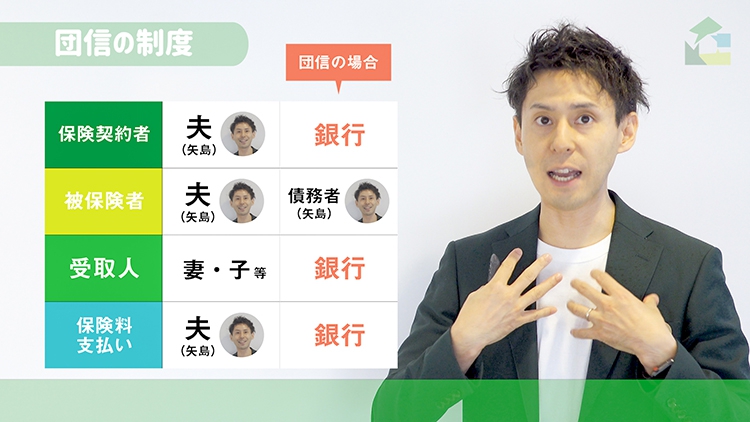
団信の場合、保険契約者・保険金受取人はどちらも「銀行」となります。
銀行としても貸し倒れリスクを防ぐ必要性があるため、民間銀行で住宅ローンを借りる際は「団信への加入が必須」とされているのです。
団信の保険料はどこから支払われている?
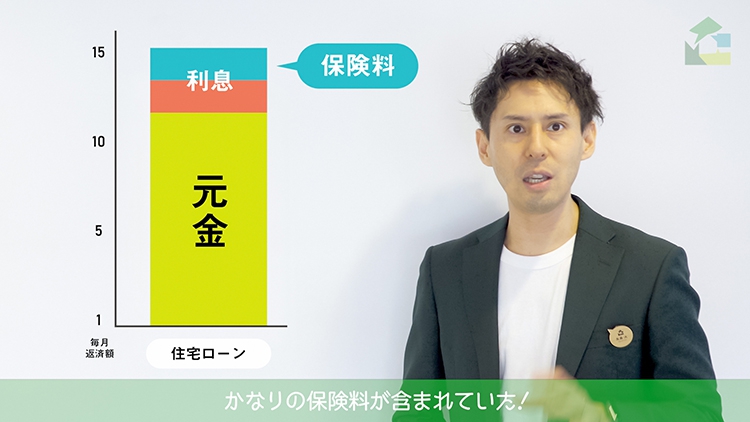
銀行のパンフレットなどで「団信保険料は無料!」「金利に含まれています」と書かれている通り、実際に保険会社へ手続き・支払いをしているのは銀行です。
しかし、銀行が支払っている保険料の原資は、契約者が毎月支払っている住宅ローン利息部分に含まれています。
毎月の利息負担を感じることもありますが、その利息には大切な家族を守る保険料も組み込まれています。
金利の約0.2%分?住宅ローン金利における保険料の割合
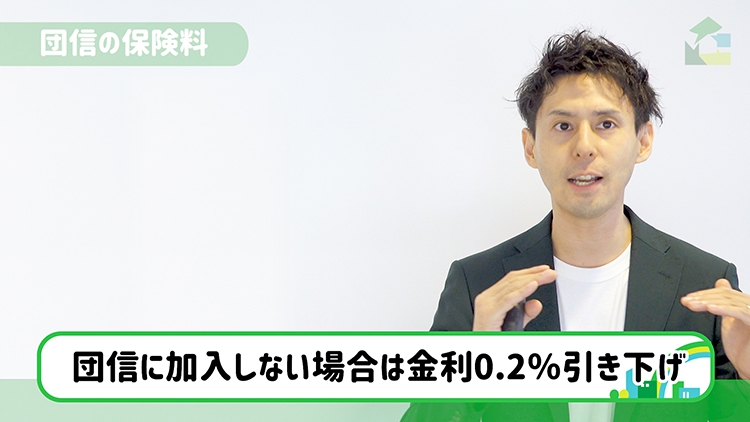
全期間固定金利の「フラット35」では、団信への加入を任意で選ぶことができます。不加入を選択した場合、金利が約0.2%引き下げられます。
つまり、住宅ローン金利のうち約0.2%相当が団信の保険料コストと考えることができます。
団信に加入するための告知事項とは?
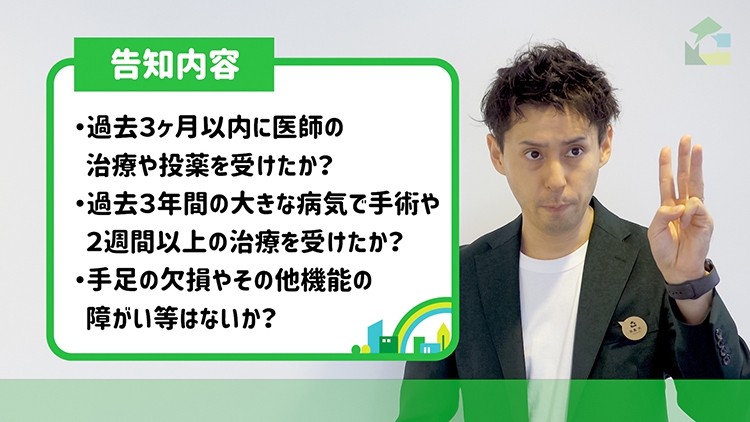
民間銀行の住宅ローンで加入が義務付けられている団信ですが、加入手続きは主に書面等での「健康状態の自己告知」によって行われます。
告知内容は主に以下の3点です。
- 過去3ヶ月以内に医師の治療や投薬を受けたか?
- 過去3年間に特定の病気で手術や2週間以上の治療・服薬を受けたか?
- 手足の欠損や言語・機能の障がい等はないか?
こんな場合は団信に加入できる?健康状態別の目安
日常的な通院や過去の治療歴があっても、問題なく加入できるケースは多数あります。
- 風邪で受診・投薬:加入可能(〇)
- 花粉症で通院・服薬:加入可能(〇)
- 妊婦健診での定期通院:加入可能(〇)
- 偏頭痛で定期的な服薬:加入可能(〇)
- 過去に手術を受け現在は完治:完治証明書などの提出で対応可能な場合あり
- 持病があり経過観察中:診断書や詳細告知により審査判断
団信に不安がある場合は不動産仲介会社へ相談を!
団体信用生命保険の審査判断は引受保険会社が行いますが、持病や告知内容に不安がある場合は、事前に不動産会社の担当者へご相談ください。
提携銀行ごとの審査傾向や過去の事例をもとに、適切なアドバイスをさせていただきます。
住宅ローンや団信の不安があれば、すぐ相談!
動画でチェック!団体信用生命保険(前編)
団体信用生命保険の仕組みや告知事項について、動画でもわかりやすく解説しています!
「団体信用生命保険」について解説した不動産のプロ
- 殖産ベスト株式会社
- 矢島 大(やじま だい)
- 知っておくだけで不動産ご購入時に役立つ、プロによる不動産基礎用語の解説をしています。不動産購入に必要な知識を中心に、この城西地域にスポットライトを当て、後悔のないマイホーム探しをサポートいたします!
※記事内に掲載されている街の様子、相場、各種データや物件情報などは取材当時のものです。最新の物件情報や市場動向については、弊社まで直接お問い合わせください。
※本サイトの記事は、一般的な情報提供を目安として作成しております。不動産取引や税金・法律に関する条件・背景は一人ひとり異なりますので、実際の判断にあたっては専門家にご相談いただくか、あくまで参考程度にとどめてください。
※掲載情報の正確性・不完全性に起因する紛争や損害、および外部リンク先サイトの内容について、当サイト運営会社および執筆者は一切の責任を負いません。