
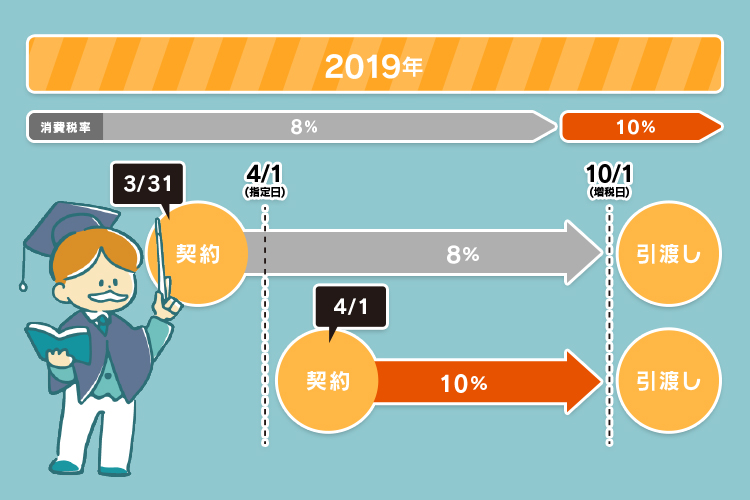
不動産購入における消費税増税の影響について、課税対象の仕組みから適用時期(経過措置)、今後の見通しまでわかりやすく解説します!
この記事でわかること!「不動産購入と消費税」のポイント
消費税は不動産のすべてにかかるもの?
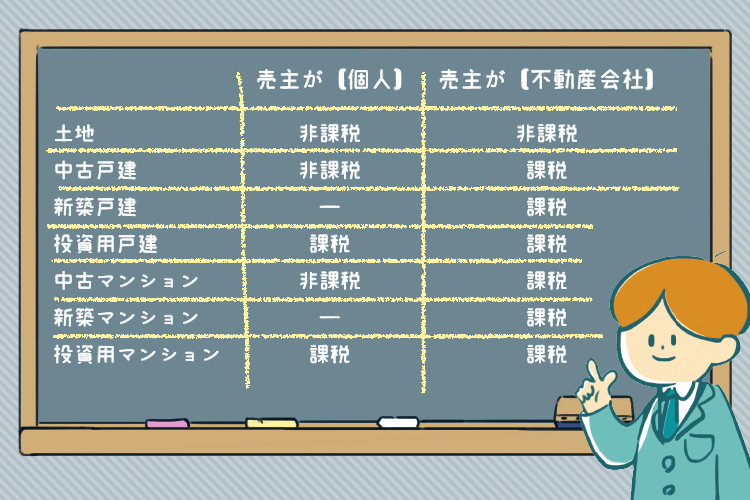
不動産は「土地」と「建物」に分かれますが、消費税の対象となる範囲はそれぞれ異なります。
土地は「非課税」、建物は「課税」となります。
また、売主が「個人」の場合は非課税となり、「不動産業者(法人)」の場合に課税されます。
これは事業として継続的に商取引を行う場合に課税される仕組みによるもので、個人間の売買には消費税がかからず、事業者である不動産業者が売主となる場合に建物へ消費税が課税されます。
消費税8%と10%の金額の具体例
例えば、不動産会社が販売する新築一戸建ての場合で比較してみましょう。
【物件価格:5,160万円(土地3,000万円・建物2,160万円)】
- 消費税8%の場合:建物の消費税額は160万円(支払総額:5,160万円)
- 消費税10%の場合:建物の消費税額は200万円(支払総額:5,200万円)
消費税率が10%になると建物分の税額が40万円増え、支払総額は5,200万円になります。
新築・中古物件における消費税の適用時期
新築一戸建てやマンションなどの場合、消費税10%が適用される基準は「引渡し日」が2019年10月1日以降かどうかとなります。
ここで注意が必要なのは、契約日ではなく「引渡し日」が基準になる点です。契約から引渡しまでには、住宅ローン手続きや登記準備などで一定の期間が必要になります。
【消費税8%適用】 契約:2019年2月28日 / 引渡し:2019年9月30日
【消費税10%適用】 契約:2019年2月28日 / 引渡し:2019年10月1日
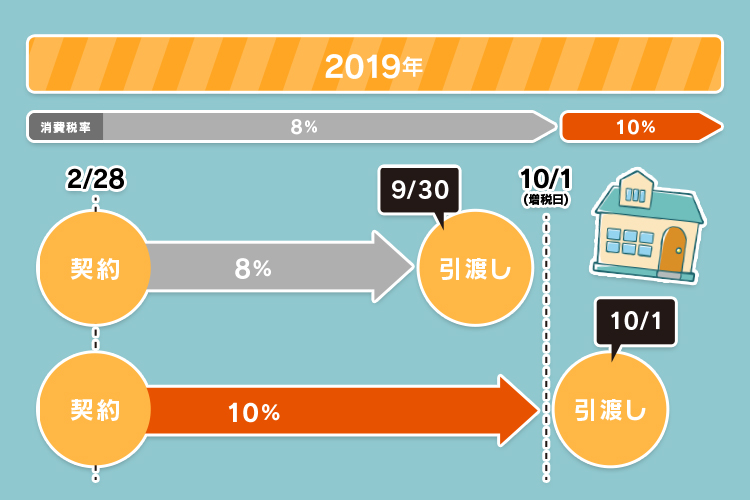
不動産会社が所有する新築一戸建て・中古一戸建て・分譲マンション等の課税対象物件を探す際は、「引渡し時期」を考慮してスケジュールを立てることが大切です。
「土地購入+注文住宅」における消費税の経過措置
土地から購入して家を建てる(建築工事請負契約を結ぶ)場合は、特別な「経過措置」が適用されます。
増税指定日(2019年10月1日)の半年前となる2019年3月31日までに建物建設工事請負契約を締結していれば、引渡しが10月1日以降になっても消費税8%が適用されます。
【消費税8%適用(経過措置)】 建物契約:2019年3月31日 / 引渡し:2019年10月1日
【消費税10%適用】 建物契約:2019年4月1日 / 引渡し:2019年10月1日
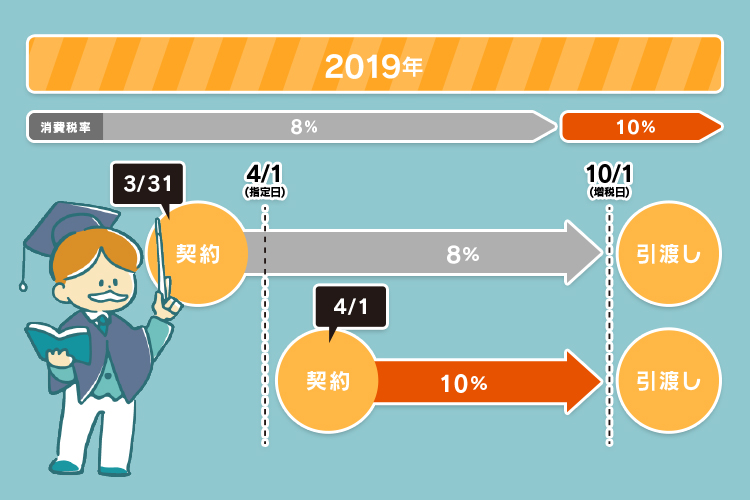
注文住宅は建築に時間がかかるため、この特例措置が設けられています。
増税による不動産市場の動向と減税対策
消費税増税前には駆け込み購入の需要が高まる傾向にあります。
建築資材や人件費の高騰が続く中での増税は負担に感じられますが、ハウスメーカーや不動産会社も企業努力を通じて価格上昇リスクを抑える工夫を行っています。
また、増税後には支援策として「住宅ローン控除」の拡充措置などが実施されます。税金の還付制度をしっかり活用できれば負担を軽減できるため、増税だからといって過度に焦る必要はありません。
まとめ|自分たちの最適なタイミングで住まい探しを
増税前に購入できればコストを抑えられますが、焦って妥協した物件を選んでしまっては本末転倒です。
マイホーム選びは「お子様の入学」「ご結婚・ご出産」「手狭になったから」など、ご家族それぞれのライフイベントが一番のきっかけです。
自分たちの購入動機やライフプランに合わせて、ゆとりを持って住まい探しを進めていきましょう!
資金計画や購入のタイミングで悩んだら、すぐ相談!
「不動産購入と消費税」について解説した不動産のプロ
- 殖産ベスト株式会社
- 久野 光明(ひさの Mitsuaki)
- 常務取締役。税制や増税の仕組みを踏まえ、お客様一人ひとりのご状況に合わせた無理のないマイホーム購入計画をしっかりサポートいたします!お気軽にご相談ください。
※記事内に掲載されている街の様子、相場、各種データや物件情報などは取材当時のものです。最新の物件情報や市場動向については、弊社まで直接お問い合わせください。
※本サイトの記事は、一般的な情報提供を目安として作成しております。不動産取引や税金・法律に関する条件・背景は一人ひとり異なりますので、実際の判断にあたっては専門家にご相談いただくか、あくまで参考程度にとどめてください。
※掲載情報の正確性・不完全性に起因する紛争や損害、および外部リンク先サイトの内容について、当サイト運営会社および執筆者は一切の責任を負いません。


