
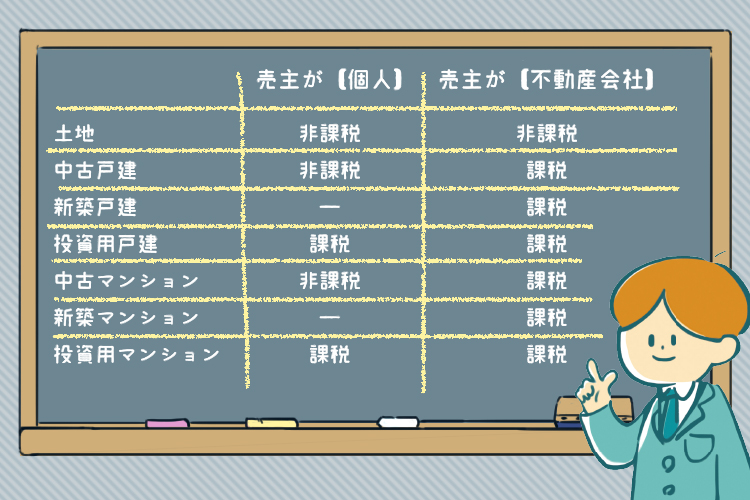
「住宅ローン控除」とは、住宅購入の後押しになっている制度の一つで、「住宅ローン」を利用して住宅を購入した際に、ローン残高の一部にあたる金額が税額(所得税や住民税)から控除が受けられる制度です。
消費税増税に伴うこの制度の変更点や、控除を受けるための条件などを解説!
この記事でわかること!「住宅ローン控除」のポイント
住宅ローン控除とは?制度の基本概要
「住宅ローン」を利用して住宅を購入した際に、年末ローン残高の一部にあたる金額が税額(所得税や住民税)から控除される制度です。
この制度を利用することにより、税負担が軽減されて手元に残る資金が増えるため、マイホーム購入における大きな後押しとなっています。
基本制度(消費税8%適用時)では、住宅ローンを借りると10年間、年末のローン残高の1%(各年最大40万円)が税額から控除されます。10年間で最大400万円の控除を受けることが可能です。
※最大の控除額が適用されるためには、住宅ローン残高が10年間4,000万円を超えており、かつ納付する所得税・住民税の合計額が40万円を超えている必要があります。
住宅ローン控除を受けるために必要な条件
住宅ローン控除はすべての方や物件に自動適用されるわけではなく、定められた要件をクリアする必要があります。
主な適用条件(新築・中古・リフォーム別)
| 区分 | 主な適用条件 |
| 新築住宅 (マンション・一戸建て) |
|
| 中古住宅 (マンション・一戸建て) |
|
| リフォーム |
|
消費税率変更に伴う住宅ローン控除の拡充(10年→13年)
消費税率が10%に引き上げられたことに伴う支援措置として、住宅ローン控除の控除期間が10年間から13年間に3年間延長されました。
11年目から13年目までの各年における控除限度額は、以下のいずれか「小さい方の金額」が適用されます。
- 借入金等の年末残高(上限4,000万円)× 1%
- 建物購入価格(上限4,000万円)× 2% ÷ 3年
消費税8%と10%における制度比較
| 区分 | 消費税率8% | 消費税率10%(拡充後) |
| 控除期間 | 10年間 | 13年間 |
| 1~10年目の控除額 | 年末ローン残高(上限4,000万円)× 1%(最大40万円/年) | |
| 11~13年目の控除額 | なし | 以下のいずれか小さい額 ・年末残高(上限4,000万)× 1% ・建物価格(上限4,000万)× 2% ÷ 3 |
消費税8% vs 10%のシミュレーション(新築一戸建て)
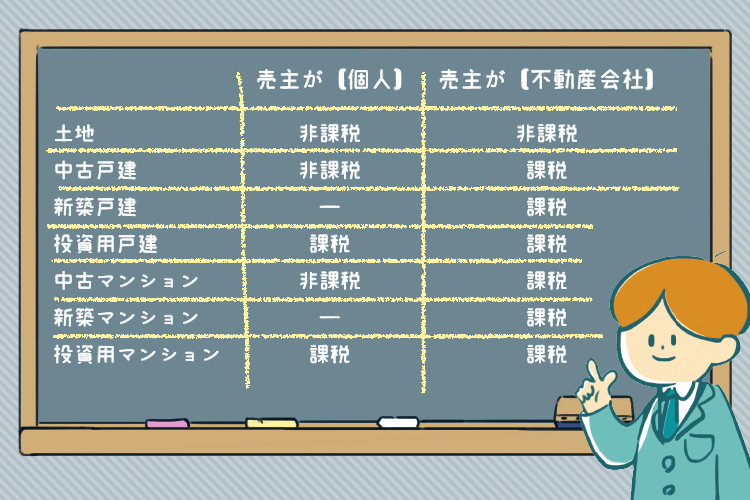
実際に消費税率の違いによって住宅ローン控除額や総負担額がどのように変化するのか、新築一戸建ての例でシミュレーションしてみましょう。
【消費税8%のケース】
物件価格:5,160万円(土地3,000万円/建物2,160万円)
住宅ローン借入額:3,500万円(返済期間35年/金利0.8%)
【消費税10%のケース】
物件価格:5,200万円(土地3,000万円/建物2,200万円)※建物分増税により40万円UP
住宅ローン借入額:3,540万円(返済期間35年/金利0.8%)
控除額と年末残高の推移比較表
| 年数 | 住宅ローン年末残高 | 住宅ローン控除額 | ||
|---|---|---|---|---|
| 消費税8% | 消費税10% | 消費税8% | 消費税10% | |
| 1年目 | 34,202,728円 | 34,593,616円 | 342,027円 | 345,936円 |
| 2年目 | 33,326,285円 | 33,707,157円 | 333,262円 | 337,071円 |
| 3年目 | 32,442,805円 | 32,813,579円 | 324,428円 | 328,135円 |
| 4年目 | 31,552,230円 | 31,912,827円 | 315,522円 | 319,128円 |
| 5年目 | 30,654,505円 | 31,004,842円 | 306,545円 | 310,048円 |
| 6年目 | 29,749,572円 | 30,089,567円 | 297,495円 | 300,895円 |
| 7年目 | 28,837,373円 | 29,166,943円 | 288,373円 | 291,669円 |
| 8年目 | 27,917,849円 | 28,236,910円 | 279,178円 | 282,369円 |
| 9年目 | 26,990,942円 | 27,299,410円 | 269,909円 | 272,994円 |
| 10年目 | 26,056,593円 | 26,354,382円 | 260,565円 | 263,543円 |
| 11年目 | 25,114,741円 | 25,401,767円 | ー | 100,000円 |
| 12年目 | 24,165,327円 | 24,441,502円 | ー | 100,000円 |
| 13年目 | 23,208,290円 | 23,473,527円 | ー | 100,000円 |
| 控除額合計 | 3,017,304円 | 3,351,788円 | ||
控除額の差額:+334,484円(10%時の方が多く受給)
この試算では、消費税10%適用によって物件価格が40万円アップするものの、住宅ローン控除が13年間に延長されたことで約33.4万円の控除額が上乗せされ、実質的な負担増は最小限に抑えられる結果となります。
まとめ|自分に合った住宅ローン控除の活用を
消費税率や物件価格だけでなく、控除の受給期間や年収・借入額によってトータルの負担額は変わります。
所得税額や物件の建物価格比率などによって最適な購入タイミングは異なるため、表面的な数字にとらわれず、総合的な資金計画をもとに判断することが大切です。
住宅ローン控除や資金計画で悩んだら、すぐ相談!
「住宅ローン控除」について解説した不動産のプロ
- 殖産ベスト株式会社
- 久野 光明(ひさの Mitsuaki)
- 常務取締役。住宅ローン控除や資金計画のシミュレーションなど、マイホーム購入における税制面・費用面でのメリットを分かりやすくご案内いたします!お気軽にご相談ください。
※記事内に掲載されている街の様子、相場、各種データや物件情報などは取材当時のものです。最新の物件情報や市場動向については、弊社まで直接お問い合わせください。
※本サイトの記事は、一般的な情報提供を目安として作成しております。不動産取引や税金・法律に関する条件・背景は一人ひとり異なりますので、実際の判断にあたっては専門家にご相談いただくか、あくまで参考程度にとどめてください。
※掲載情報の正確性・不完全性に起因する紛争や損害、および外部リンク先サイトの内容について、当サイト運営会社および執筆者は一切の責任を負いません。


