
不動産購入時にかかる「不動産取得税」ですが、あまり馴染みのない言葉ですよね。
「不動産取得税」は、不動産を取得した時に課税される税金。
実は軽減措置が適用できることも多いものです。不動産取得税に軽減措置を適用するとどうなるのか?計算方法などもあわせて解説します。
この記事でわかること!「不動産取得税」のポイント
不動産取得税とは?
不動産取得税とは、土地や家屋の購入、贈与、家屋の建築・増築などで、不動産を取得したときに、取得した人に対して都道府県が課税する地方税です。
建物と土地、それぞれ別の計算方法によって、不動産取得税が算出されます。
建物の不動産取得税が0円になる?軽減措置の計算方法
まずは、建物の不動産取得税を出すす基本の計算方法は以下です。
建物の不動産取得税の計算:固定資産税評価額×3%=不動産取得税
建物の床面積が、50平方メートル以上、240平方メートル以下の新築の場合
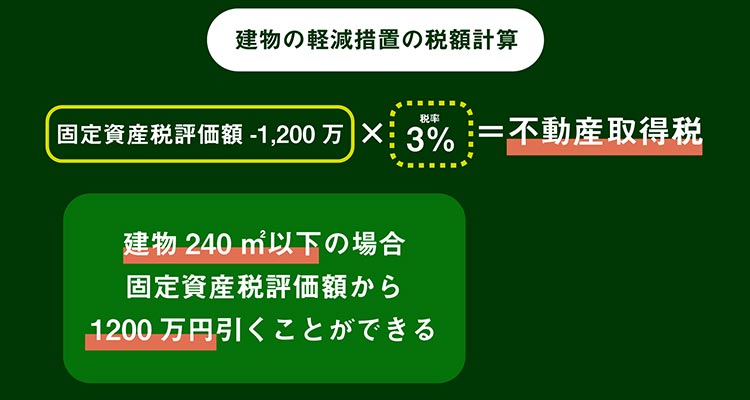
建物が新築で、床面積50平方メートル以上、240平方メートル以下の場合、固定資産税評価額から「1,200万円を引くことができる」という軽減措置があります。つまり、計算式は以下になります。
建物の軽減措置の税額計算:(固定資産税評価額-1,200万円)×3%=不動産取得税
弊社が取り扱っている吉祥寺・杉並・中野・三鷹・世田谷・練馬の城西エリアで、一般的な新築の一戸建ての家を購入された場合、この計算式で0円になります。つまり課税されないケースがほとんどということです。
実際の建築費用が1,200万円を超えているような場合でも、「固定資産税評価額」と「実際の建築費用」とは別物なので、「固定資産税評価額」は1,200万円以下になることの方が多いのです。
不動産取得税の軽減が0円にならないのは、床面積が240平方メートル以上の建物の場合
軽減措置が適用される条件から外れている住宅を購入する場合は、注意が必要です。
例えば、床面積が240平方メートル以上の、一般的な一戸建ての2~3軒分にあたるようなサイズ感がある大きな家を建てた場合、軽減措置の対象外になり、不動産取得税の支払いが必要になります。
東京都の場合|中古の戸建てを購入した場合の軽減額
また、中古戸建を購入する場合は、新築戸建のように一括で1,200万円の軽減、ということではなくて、その家が建てられた年によって軽減の金額が変動します。東京都の場合は、下の表のようになっています。
| 新築年月日 | 軽減額 |
| 昭和29年7月1日~昭和38年12月31日 | 100万円 |
| 昭和39年1月1日~昭和47年12月31日 | 150万円 |
| 昭和48年1月1日~昭和50年12月31日 | 230万円 |
| 昭和51年1月1日~昭和56年6月30日 | 350万円 |
| 昭和56年7月1日~昭和60年6月30日 | 420万円 |
| 昭和60年7月1日~平成元年3月31日 | 450万円 |
| 平成元年4月1日~平成9年3月31日 | 1,000万円 |
| 平成9年4月1日以降 | 1,200万円 |
土地の不動産取得税も0円に?軽減措置の計算方法
建物だけではなく、土地の課税についても、軽減措置が用意されています。
土地の場合も、一般的な一戸建ての場合は以下のような軽減措置を受けることができ、こちらも計算の結果「0円」になることが多いです。
土地の軽減措置の税額計算:(固定資産税評価額×1/2×3%)-控除額(下記AまたはBの多い金額)
A=45,000円
B=(土地1㎡あたりの固定資産税評価額×1/2)×(課税床面積×2[200㎡限度])×3%
土地の不動産取得税の軽減を受けるための要件
ただし、土地の軽減を受けるためにも以下の要件を満たす必要があります。
- 「建物」の軽減の要件を満たしていること
- 土地を先取得した場合は、土地の取得から3年以内に建物を新築すること
- 土地を借りて建物の建築を先行した場合、新築した人が新築1年以内にその土地を取得すること
新築の建物の場合、不動産取得税の軽減が最大限に活用できる!
東京の城西エリアで、一般的な新築の一戸建てを購入する場合は、不動産取得税は、建物も土地も0円になることが多いですが、大きな家を建てる予定の人、中古の家を買う予定の人は注意が必要です。
また、建築費用や建物価格とは別の「固定資産税評価額」を知りたい場合は、個別に不動産会社にお問い合わせしてみてくださいね!
不動産取得税や資金計画で悩んだら、すぐ相談!
動画でチェック!不動産取得税の軽減に関する計算方法をわかりやすく紹介
「不動産取得税」について解説した不動産のプロ
- 殖産ベスト株式会社
- 矢島 大(やじま だい)
- 知っておくだけで不動産ご購入時に役立つ、プロによる不動産基礎用語の解説をしています。不動産購入に必要な知識を中心に、この城西地域にスポットライトを当て、後悔のないマイホーム探しをサポートいたします!
※記事内に掲載されている街の様子、相場、各種データや物件情報などは取材当時のものです。最新の物件情報や市場動向については、弊社まで直接お問い合わせください。
※本サイトの記事は、一般的な情報提供を目安として作成しております。不動産取引や税金・法律に関する条件・背景は一人ひとり異なりますので、実際の判断にあたっては専門家にご相談いただくか、あくまで参考程度にとどめてください。
※掲載情報の正確性・不完全性に起因する紛争や損害、および外部リンク先サイトの内容について、当サイト運営会社および執筆者は一切の責任を負いません。


